投稿者: tcava7985@gmail.com

  • 透析室で毎日使ってた機械のメーカー株を買う——その前に知るべきこと|日機装(6376)

    透析室で毎日使ってた機械のメーカー株を買う——その前に知るべきこと|日機装(6376)

    ⚠️ 投資判断に関する注意事項:本記事は特定の銘柄の売買を推奨するものではなく、医療現場の視点から「医療機器株の見方・考え方」を解説する教育目的のコンテンツです。記載の数値は調査時点(2026年10月)の会社予想・概算であり、投資判断の前に必ず最新のIR・決算短信をご自身で確認してください。投資は自己責任でお願いします。

    透析室には、独特のリズムがある。朝、患者さんが来る前に、ずらりと並んだ透析装置を一台ずつ立ち上げていく。プライミング、点検、アラームの確認。あの一連の作業を、私は臨床工学技士として、来る日も来る日も繰り返していた。

    そのとき毎日触っていた装置のメーカーが、日機装(6376)だ。国内の透析装置シェアは5割を超える。透析に関わる医療者なら「ああ、あのメーカーね」と即座にわかる、現場では超メジャーな会社だ。

    今日はその日機装を、投資の視点で見てみたい。ただし——「現場で毎日使ってたから、きっといい会社=いい投資先だろう」。その直感こそが、医療機器株でいちばんハマりやすい落とし穴だという話をしたい。投資判断の結論よりも、“見方”の話だ。

    日機装とは何者か——実は「透析の会社」ではない

    まず意外な事実から。日機装は医療機器の会社だと思われがちだが、売上の内訳を見ると印象が変わる。

    事業セグメント 売上構成比(概算) 主な中身
    インダストリアル 約63% LNG・産業ガス向け特殊ポンプ 等
    航空宇宙 — 航空機エンジン部品「カスケード」世界シェア9割超
    メディカル 約37% 透析装置(国内シェア5割超・世界2割超)

    そう、透析は売上の3分の1ほど。会社の主役はむしろ、LNGプラント向けの特殊ポンプと、航空機部品なのだ。どちらも世界で戦うニッチトップ。「選択と集中」で事業を磨いてきた、知る人ぞ知るグローバルニッチトップ企業である。

    現場の私にとっては「透析装置の会社」でも、株式市場から見ると「産業ポンプと航空部品の会社で、ついでに透析もやっている」——この認識のズレが、今日の本題だ。

    “現場の常識”が通じない瞬間

    医療者がやりがちな投資がある。「自分が現場で毎日使っている、信頼している機器のメーカーだから買う」というものだ。気持ちはすごくわかる。使い込んだ道具への信頼は本物だから。

    でも、ここに落とし穴がある。

    日機装の2026年の業績は好調だ(会社予想で売上は前年比+15%前後、最終利益も二桁の増益、増配も発表されている)。でも、その好調を牽引しているのは——LNGと航空機だ。透析ではない。

    つまり、透析現場でどれだけ「日機装の装置は良い」と感じても、その実感は株価を動かす主因と、必ずしも直結しない。株価を動かすのは、エネルギー市況だったり、航空機の生産回復だったりする。私たちが現場で持っている“確かな知識”は、この会社の株に関しては、全体の3分の1ぶんの解像度でしかない。

    これは前回書いた「医療機器株は『承認』で買うな」と同じ構造だ。現場の常識と、株式市場で効く論理は、しばしばズレる。“使う側の目線”と“株価を動かす要因”は、別物なのだ。

    それでも、透析事業をどう読むか

    とはいえ、透析事業がダメという話ではない。むしろ、現場を知っているからこそ言える強みもある。

    • 国内シェア5割超:一度入った装置はそう簡単に入れ替わらない(習熟・保守・消耗品の囲い込み)
    • 患者数の底堅さ:高齢化と生活習慣病で、透析を必要とする人は急には減らない
    • 消耗品とセットの安定収益:装置本体だけでなく、ダイアライザーや回路などの継続需要

    一方で、注意すべき構造もある。

    • 診療報酬の抑制:透析は医療費に占める割合が大きく、国は点数を抑える方向。単価は上がりにくい
    • だから「患者数が増える=売上が青天井」ではない。更新需要と海外展開が成長の鍵になる

    現場で装置を触っていた人間からすると、「国内でシェアを取り切った後、どこで伸びるのか」という問いは、肌感覚で理解できる。だからこそ、透析単体を過大評価しない目も持てる。

    現在地(基本情報)

    項目 内容(2026年10月 調査時点・概算)
    証券コード / 市場 6376 / 東証プライム(精密機器)
    事業構成 インダストリアル約63% / 航空宇宙 / メディカル約37%
    売上(2026年12月期 会社予想) 約2,477億円(前年比+約15%)
    利益(同) 営業利益 前年比+約28% / 最終利益+約15%
    配当 60円(前期比+20円)・予想利回り1%台後半
    予想PER 15倍前後(割安とされる水準)

    ※数字は調査時点の会社予想・概算です。投資判断の前に、必ず最新のIR・決算短信をご自身で確認してください。

    リスクと課題

    • 株価が「医療以外」で動く:LNG市況・航空機生産・海外景気・為替の影響が大きい。透析が好調でも株価が冴えないことはあり得る
    • 診療報酬改定リスク:透析の点数抑制が続けば、国内メディカルの収益は伸びにくい
    • コングロマリット特有の分かりにくさ:3事業それぞれの好不調が混ざり、「何で動いているのか」が読みにくい
    • 「現場で信頼している」という感情バイアス:使い慣れた機器への愛着が、冷静な評価を曇らせることがある

    最後に——「使う側」と「買う側」は、立っている場所が違う

    透析室で装置を立ち上げていた頃、私はあの機械の信頼性を、体で知っていた。アラーム一つの意味も、保守のクセも、現場の肌感として染み込んでいた。

    でも、その“現場の知識”は、株を買うときにはそのまま使えない。むしろ、「知ってるから大丈夫」という油断に化けることすらある。日機装は、まさにそれを教えてくれる会社だ。現場では透析の雄、でも株としては産業ポンプと航空機の会社。

    医療の現場で培った知識は、間違いなく武器になる。ただし、それを投資に持ち込むときは、“どの立ち位置から見ているか”を一度立ち止まって確かめたい。使う側の実感と、株価を動かす現実。その二つの地図を重ねられたとき、はじめて現場経験は本物の強みになる。

    次に、自分が現場で信頼している機器のメーカーを「買おうかな」と思ったら——その会社の売上の内訳を、まず開いてみてほしい。


    関連記事|あわせて読みたい「医療の最前線×投資」


    著者について
    臨床工学技士として急性期医療の現場を経験し、現在は医療業界に身を置きながら投資・資産形成を実践。医療職の視点で「現場のリアル」と「お金の守り方」を発信しています。
  • 医療機器株は「承認」で買うな|現場の臨床工学技士が見てきた“普及の谷”の話

    医療機器株は「承認」で買うな|現場の臨床工学技士が見てきた“普及の谷”の話

    ⚠️ 投資判断に関する注意事項:本記事は特定の銘柄の売買を推奨するものではなく、医療現場の視点から「医療機器株の見方・考え方」を解説する教育目的のコンテンツです。投資は自己責任で、最終的な判断はご自身の調査のうえで行ってください。

    「おめでとうございます、ついに承認されましたね」

    医療機器が薬事承認されたというニュースが流れると、株クラスタは沸く。「ついにキター」「これから普及するぞ」という声が並ぶ。ところが——翌日、株価が下がる。しかも、けっこうな確率で。

    投資の話は後回しにして、まず現場の話をさせてほしい。私は臨床工学技士として、承認されたばかりの新しいデバイスが病院に入ってくる瞬間を、何度も現場で見てきた。そのリアルを知っていると、「承認で株価が下がる」という一見おかしな現象が、実はまったく不思議じゃないことがわかる。

    「承認」は、ゴールテープじゃない

    多くの投資家は、承認=ゴールだと思っている。長い治験を乗り越えて、ついに国からお墨付きをもらった。これで売れる、これから伸びる、と。

    でも現場にいた人間の感覚は逆だ。承認は、ゴールどころか「ようやくスタートラインに立った」くらいの位置づけでしかない。

    理由はシンプルで、株価は未来を先に買うからだ。承認がある程度見えてきた段階——治験の良い結果が出た、申請した、審査が順調——その都度、期待は少しずつ株価に織り込まれていく。そして「承認」という最大のイベントが実際に起きた時には、もうその情報はとっくに価格に入っている。むしろ「材料出尽くし」で利益確定の売りが出る。これが「承認で下がる」の正体だ。

    PMDAの承認までに、何年もかかっている

    医療機器が世に出るまでの道のりは長い。おおまかに言えば、基礎開発 → 治験(臨床試験) → PMDA(医薬品医療機器総合機構)への申請 → 審査 → 承認、という流れをたどる。

    このプロセスに、数年単位の時間がかかる。つまり「承認」というニュースが出る頃には、その何年も前から、分かっている人は分かっていた。株価はその長い期間をかけて、じわじわと期待を織り込んでいる。ニュースで初めて知った人が飛び乗る頃には、先回りしていた資金が出口に向かっている——残念だけど、そういう構造だ。

    本当に見るべきは「承認の、その後」

    ここからが、現場を知っている人間の視点だ。

    承認されたデバイスが、実際に患者さんに使われて、会社の売上になるまでには、さらにいくつもの関門がある。現場目線で言えば、ここが一番大事なのに、ニュースではほとんど語られない。

    関門①:保険収載

    承認されても、保険が効かなければ、病院はおいそれと使えない。保険点数がいくつ付くか、いつ収載されるか。ここで実際の採算が決まる。点数が渋ければ、「良い機器なのに広まらない」ことは普通に起きる。

    関門②:病院の採用

    承認されて保険が付いても、次は「その病院が買うかどうか」だ。医療機器は高い。予算、稟議、既存機器との兼ね合い、他社との比較……導入が決まるまでに時間がかかる。現場が「使いたい」と思っても、経営判断は別のところにある。

    関門③:院内教育と立ち上げ

    そして、ここが私が一番体感してきたところ。新しい機器は、入れたその日から回るわけじゃない。使う医師・看護師・技士へのトレーニング、安全管理体制の整備、最初のトラブル対応。現場で「当たり前に使われる」状態になるまでには、思った以上に時間がかかる。

    この「承認 → 収載 → 採用 → 教育 → 日常使用」という谷を越えて、はじめて会社の売上になる。承認はその入り口にすぎない。

    現場だからわかる「次に動く兆し」

    逆に言えば、この谷の進み具合こそが、投資家が本当に見るべきサインだ。そして、その兆しは、派手なニュースより先に、現場でひっそり現れる。

    • 学会で、あの機器のハンズオンに人だかりができていた
    • 近隣の病院が導入したらしい、という話が現場で回り始めた
    • 最初は懐疑的だった先生が、最近よく使うようになった

    こういう「現場の空気の変化」は、決算や適時開示に数字として出てくる何ヶ月も前に起きている。医療現場を知っている人間、あるいは医療者とつながっている人間は、ここで一歩先を感じ取れる。これは、チャートだけを見ている投資家には持てない情報だ。

    私はこれを「情報の格差」というより「立ち位置の違い」だと思っている。現場を知っているというだけで、同じニュースがまったく違って見える。

    もちろん、いいことばかりじゃない

    念のため、現場目線が万能みたいに書いてしまったけれど、落とし穴もある。

    • 現場で「良い」と感じても、会社の利益に直結するとは限らない(単価が安い・台数が出ない)
    • 一つの病院の肌感は、全国の普及とはズレることがある
    • 現場感覚があっても、株価のタイミングを当てられるわけではない
    • 医療機器は普及がゆっくりで、短期で儲けようとすると向かない

    現場の視点は「羅針盤」にはなるけれど、「必勝法」ではない。ここは正直に書いておきたい。

    最後に——「承認」の歓声の、その奥を見る

    「承認おめでとうございます」。現場でその言葉を聞くたびに、私はいつも、そこからが本当の始まりだと感じていた。そこから現場に馴染ませて、安全に使えるようにして、ようやく一人の患者さんの役に立つ。その長い道のりを、何度も見てきたからだ。

    投資も、たぶん同じだ。派手なニュースに歓声を上げるより、その奥で静かに進む「普及の谷」に目を凝らせるかどうか。現場を知る私たちにとって、それはきっと、ほんの少しだけ有利に戦える場所なのだと思う。

    次に「承認」のニュースを見たら、少しだけ立ち止まってみてほしい。そのデバイスは、今、谷のどこにいるのか——と。


    関連記事|あわせて読みたい「医療の最前線×投資」


    著者について
    臨床工学技士として急性期医療の現場を経験し、現在は医療業界に身を置きながら投資・資産形成を実践。医療職の視点で「現場のリアル」と「お金の守り方」を発信しています。
  • 臨床工学技士が大学院に行って、意味はあったのか|費用・2年の休職・キャリアへの影響を正直に

    臨床工学技士として働いていると、一度は頭をよぎる選択肢がある。「大学院に行くべきか」だ。

    ただ、これは“勉強するかどうか”という軽い話じゃない。多くの人にとっては、安定した収入と、積み上げてきた現場のポジションを、一度手放す決断になる。

    僕は、手放した。病院を休職し、生理学(循環器領域)の分野で研究をして、修士号を取った。結論から言うと——「条件付きでおすすめ」。きれいごと抜きで、何を失い、何を得たのかを正直に書いてみたい。

    まず、何を“賭ける”ことになるのか

    大学院に進むとき、いちばん重いのはお金でも時間でもなく、「同期が前に進んでいく中で、自分だけ立ち止まる」感覚だと思う。

    同期は臨床経験を積み、年次が上がり、年収も少しずつ増えていく。その間、自分は収入が途切れた学生に戻る。この“機会損失”をどう捉えるかが、進学の最初のハードルだ。

    僕も当然、迷った。それでも踏み切ったのは、「現場で使うだけの自分」から一歩抜け出したかったからだ。

    進み方のリアル(休職2年+働きながら1年)

    僕の場合はこうだった。いったん病院を休職して、2年間はフルタイムの学生として研究に専念。その後、現場に復職して、働きながら残りの1年で修了した。つまり、修了まで想定より時間がかかっている。

    後半の「働きながら研究」は、正直かなりきつい。日中は現場で動き、夜や休みに論文と向き合う二重生活だ。そしてもう一つ誤算があった。指導教員側の事情も重なり、研究が思うように進まなかったこと。

    これは進学前にいちばん知っておいてほしい点だ。研究は「自分が頑張れば終わる」ものばかりじゃない。装置・データ・人の事情——自分でコントロールできない変数が多い。だから、“予定どおりに終わらないこと”をあらかじめ織り込んでおくと、心が折れにくい。

    お金のリアル(ほぼ自費・100万円を元手に)

    費用は、ほぼ自費だった。働いていた時期にコツコツ貯めた100万円を元手にして、進学に踏み切った。

    無利子の奨学金も借りた。でも正直に言うと——「もう少し借りておけばよかった」というのが本音だ。無利子で借りられるお金は、言い換えれば“金利ゼロの時間稼ぎ”。手元の現金を厚くしておく方が、生活にも研究にも、そして心にも余裕が出る。

    収入が途切れる期間の生活は、想像以上に効いてくる。「全部自分の貯金で」と気負いすぎる必要はない。使える制度は、使えるだけ使っておく——これは進学してみて一番強く思ったことだ。

    国際学会という転機(僕の英語の原点)

    大学院で得たもののうち、いちばん“後で効いた”のが英語だった。

    研究成果を、国際学会で発表する機会があった。母国語じゃない言語で、専門家を前に、自分の研究を説明し、質問に答える。逃げ場がない。だから、必死で英語を鍛えた。

    当時は目の前のプレゼンを乗り切ることで精一杯だったけれど、今振り返ると、これが数年後に外資系メーカーへ進むための伏線になっていた。点が、後で線になる感覚だ。(英語の実際は外資系で働くリアルな英語(TOEIC675点からの実務)にも書いた)

    行って、何が変わったか

    お金も時間もかかった。それでも「行ってよかった」と言い切れる。理由は3つある。

    ① ものの考え方(問題解決能力)

    現場では「そういうものだ」で流していた“なぜ”を、論理とデータで詰める訓練になった。原因を切り分け、仮説を立て、検証する——この思考のクセは、現場でもメーカーでも、ずっと使える。

    ② 英語とプレゼン力

    前述の国際学会。完璧じゃなくても、専門領域の話なら英語で渡り合える、という自信は、ここで芽生えた。

    ③ 「臨床×研究」という希少な掛け合わせ

    その後の医療機器メーカーへの転職で、修士という経歴は確かに効いた。現場を知っていて、かつ研究の作法もわかる人材は、思った以上に少ない。「現場しか知らない人」とも「研究しか知らない人」とも違う立ち位置が、価値になった。

    進学を迷っている人へ(条件付きおすすめ)

    その上で、僕のスタンスは「条件付きでおすすめ」だ。

    おすすめできる人

    • 進学の“目的”がある(研究したいテーマ、その先のキャリア像)
    • お金の準備があり、使える奨学金・制度を調べている
    • 研究が計画どおり進まないリスクを、あらかじめ受け入れられる
    • 学んだことを“その後のキャリアに繋げる”気がある

    慎重になった方がいい人

    • 「なんとなく箔をつけたい」だけ
    • 収入が途切れることへの備えがない
    • 2〜3年、立ち止まる覚悟がまだない

    逆に言えば、目的と準備さえあれば、大学院は“遠回りに見えて近道”になり得る。僕にとっては、お金と2年(+α)を投じるだけの価値が、確かにあった。

    最後に

    臨床工学技士のキャリアは、病院の中だけで完結しなくていい。大学院という寄り道は、僕に「論理的に考える力」「英語」「臨床×研究の掛け合わせ」という、後で効いてくる武器をくれた。

    もし今、同じ場所で迷っている人がいたら——失うものも正直あるけれど、目的とお金の算段さえ立つなら、行ってみる価値はあると思う。あの2年は、遠回りに見えて、確かに今につながっている。


    関連記事|あわせて読みたい

    各転職での“実際の給与の変化”は、有料Noteシリーズで4社分すべて公開しています。


    著者について
    臨床工学技士として急性期医療の現場を経験後、大学院(生理学)で修士号を取得。日系・外資系の医療機器メーカーへ転身し、現在は外資系医療機器メーカーでClinical Educationを担当。医療職の視点で「現場のリアル」と「お金・キャリアの守り方」を発信しています。
  • 臨床工学技士が外資メーカーに転職したら、どんな仕事をするのか|Clinical Educationという選択肢

    臨床工学技士が外資メーカーに転職したら、どんな仕事をするのか|Clinical Educationという選択肢

    「臨床工学技士からメーカーに転職して、実際どんな仕事をしてるの?」

    転職の話をすると、必ずと言っていいほどこう聞かれる。年収や転職の決断についてはこれまでも書いてきたけれど、“入った後に何をしているか”は、意外と語られていない。今日はそこを、できる範囲で正直に書いてみたい。

    私の職種は「Clinical Education(クリニカル・エデュケーション)」

    今、私が外資系医療機器メーカーで担っているのは Clinical Education という役割だ。ざっくり言うと、「自社の医療機器を、医師や医療スタッフが正しく・安全に使えるように教育・支援する仕事」になる。

    臨床工学技士として現場でデバイスを“使ってきた”人間が、今度はその使い方を“伝える側”に回る。立ち位置が180度変わったようでいて、実は地続きの仕事だ。

    具体的に何をしているのか

    製品トレーニング

    医師・看護師・臨床工学技士など、現場で機器を使う人たちに対して、使い方・注意点・トラブル対応を教える。導入時の立ち上げから、新しいスタッフへの教育まで。「現場で何が起きるか」を知っているかどうかで、伝わり方がまるで変わる。

    学会対応

    学会のブース、ハンズオンセミナー、講演のサポートなど。最新のエビデンスや製品情報を、医療者に届く形で届ける場面だ。現場の言葉と、企業の言葉、その両方がわかる人間が間に立つ意味は大きい。

    販促資料の作成

    製品の価値を、医療者に伝わる資料に落とし込む。スペックを並べるだけでは響かない。「この機能が、現場のどの困りごとを解決するのか」を翻訳できるかどうか。ここでも、現場経験がものを言う。

    なぜ臨床工学技士がこの仕事に向いているのか

    Clinical Education は、臨床工学技士の経験がそのまま“強み”に変わる数少ない職種だと思っている。理由はシンプルで、教える相手が医療現場のプロだからだ。

    きれいなスライドや流暢な説明より、「この人、現場をわかってる」と思ってもらえるかどうかが信頼を左右する。実際に機器を手で触り、臨床の知識を持っている人間の言葉には、重みが乗る。“使っていた”経験と臨床知識は、マニュアルには載っていない。だからこそ価値になる。

    働き方のリアル(在宅・出張・英語)

    意外に思われるかもしれないが、働き方はかなり柔軟だ。ざっくりこんな感じ。

    • 在宅勤務が週2回ほど
    • 出張は月1回程度
    • 英語はメールなどのやり取りが中心。英語会議は月1回くらい
    • オンコール・呼び出しなし/休日出勤も基本なし

    英語は「毎日ネイティブと激論」みたいなイメージを持たれがちだけど、実際はメール中心で、会議もそこまで頻繁じゃない。完璧じゃなくても十分やっていける。

    病院時代と、何が変わったか

    正直に言うと、いちばん変わったのは「生活」だ。

    病院にいた頃は、オンコールの着信に気を張り、休日も半分どこかで仕事のことを考えていた。今は、呼び出しがない。休日出勤も基本ない。在宅の日は通勤もない。オフィスに行けばコーヒーも無料で、環境のストレスも減った。給料も、病院時代より上がった(具体的な金額は有料マガジンに書いている)。

    仕事内容の面でも変化は大きい。現場では目の前の患者と一台の機器に向き合っていたのが、今は「その機器を使う医療者全体」に向き合うようになった。一人の患者ではなく、数十・数百の現場に、間接的に関わる感覚だ。

    どちらが上という話ではない。ただ、“現場を知っている”という自分の経験が、より広い範囲に届き、しかも生活にゆとりが生まれた——その両立は、転職して初めて手に入ったものだった。

    こういう人に向いていると思う

    • 人に教えること・伝えることが嫌いじゃない
    • 現場の経験を、現場の外でも活かしたい
    • 「作る側・広める側」に興味がある
    • 英語は完璧でなくていい(必要なら入ってから伸ばせる)

    逆に、ずっと一人で黙々と手を動かしていたい人には、少し物足りないかもしれない。

    最後に

    臨床工学技士の選択肢は、病院の中だけじゃない。現場で培った“使ってきた経験”は、外に出ると「教えられる」「翻訳できる」という別の価値に変わる。

    Clinical Education は、その価値がいちばんストレートに活きる場所のひとつだと思っている。もし「メーカーの仕事が想像できない」と足踏みしている人がいたら、こういう道もあるんだ、と知ってもらえたら嬉しい。

    あなたのその“現場の経験”は、思っているより、外で求められている。


    関連記事|あわせて読みたい

    各転職での“実際の給与の変化(手取り・賞与)”は、有料Noteシリーズで4社分すべて公開しています。


    著者について
    臨床工学技士として急性期医療の現場を経験し、その後、日系・外資系の医療機器メーカーへ転身。現在は外資系医療機器メーカーでClinical Education(臨床教育)を担当しながら、投資・資産形成と英語学習を実践。医療職の視点で「現場のリアル」と「お金・キャリアの守り方」を発信しています。
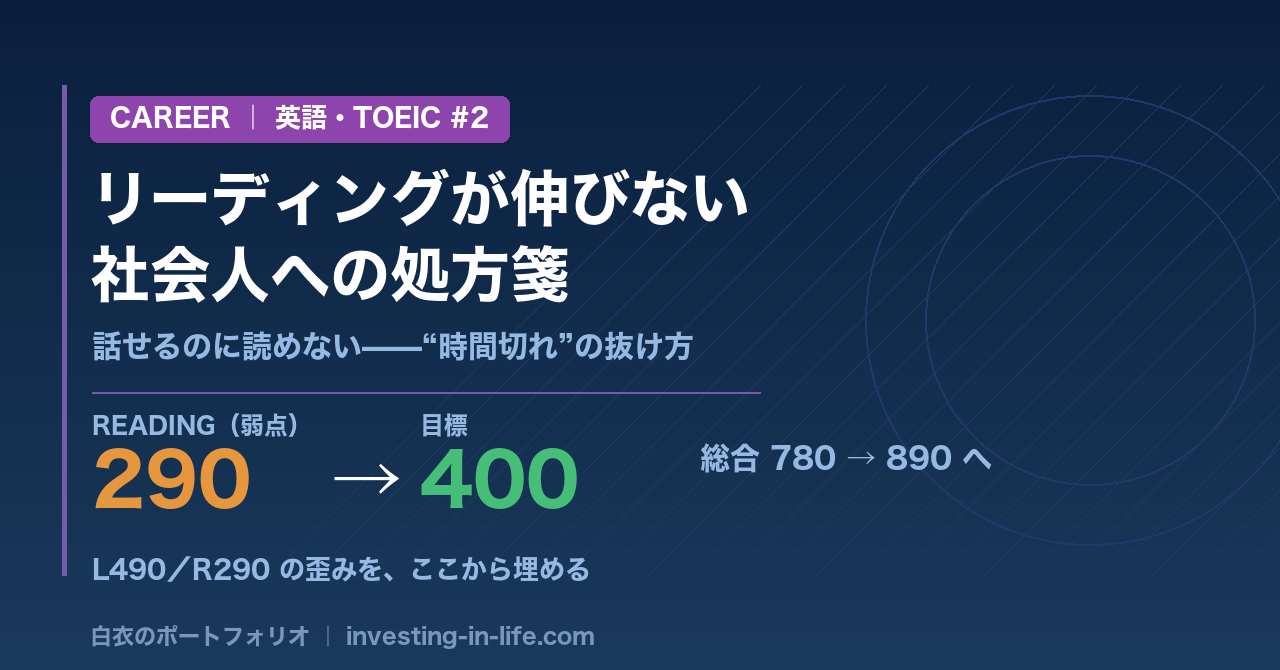
  • TOEICリーディングが伸びない社会人へ|“時間切れ”を抜ける3つの処方箋

    TOEICリーディングが伸びない社会人へ|“時間切れ”を抜ける3つの処方箋

    前回の記事で、僕はいびつなTOEICスコアをさらけ出した。リスニング490、リーディング290。「使う英語」で耳は育ったけれど、「測る英語」の読解スピードだけが置き去りになっている、という話だった。

    ▶ 前回:TOEIC「L490/R290」——この歪んだスコアが証明した“使える英語”の正体

    今日はその続き——取り残されたリーディングを、これからどう攻めるかを書く。先に正直に言っておく。これは「こうやってR290が上がった」という成功談ではない。僕はまだ、その真っ最中だ。だからこれは、同じ壁の前に立つ人へ向けた「作戦メモ」だと思って読んでほしい。

    告白:僕のリーディングは、ずっと時間が足りない

    TOEICのリーディング(Part5〜7)は75分。僕はこの75分を、毎回“使い切れずに”終わる。後半の長文(Part7)にたどり着く頃には時間が溶けていて、最後の数問は読まずにマークを塗るだけ——いわゆる「塗り絵」だ。

    実力で解けなかったのではない。時間切れで、解く機会すら失っていた。R290の正体は、ほぼこれだった。

    なぜ「使う英語」ではリーディングが伸びないのか

    毎日英語で会議をしていれば、耳は育つ。これは前回書いた通りだ。でも、いくら会話を重ねても、「長文を速く読む力」はほとんど伸びない。理由はシンプルで、使う筋肉が違うからだ。

    • 会議・会話 → 聞いて、反応して、話す(耳と口の瞬発力)
    • TOEICのリーディング → 制限時間内に大量の英文を正確に処理する(目の処理速度)

    仕事で英語に困らない人ほど、「読む速さ」を鍛える機会がないまま来てしまう。僕がまさにそれだった。

    “時間切れ”の構造を分解する

    リーディングで時間が足りなくなる人は、だいたい前半で時間を溶かしている。

    • Part5(短文穴埋め・文法語彙):1問に悩んで20秒以上かけてしまう
    • Part6(長文穴埋め):文脈を追いきれず読み直す
    • Part7(長文読解):ここに来た時点で残り時間がほぼない → 塗り絵

    逆に言えば、前半(Part5・6)を速く正確に抜ければ、後半(Part7)に時間を残せる。配点の重いPart7で“解く機会”を取り戻せる。これが攻略の芯だ。

    社会人のための処方箋3つ

    処方箋①:文法・語彙の「瞬発力」を上げる(=僕が今やっていること)

    Part5は、知っていれば一瞬で解ける問題が多い。悩む=知識が“瞬時に出る形”になっていない、ということ。

    僕は今、文法問題集『でる1000問』を回している。狙いは知識を増やすことより、「見た瞬間に答えが出る」反射速度を作ること。ここが速くなれば、前半の時間が丸ごと浮く。

    処方箋②:時間配分を“先に決めておく”

    本番で時間を測るのではなく、各パートの持ち時間をあらかじめ決めて体に入れておく。目安はよく言われるこの形だ。

    • Part5:1問20秒前後でさばく(悩んだら即マークして次へ)
    • Part6:各文書あたりの上限を決める
    • Part7:残り時間を“全部”ここに注ぐ

    「わからない1問」に固執して、後半の“解けたはずの3問”を捨てるのが最大の損。これを仕組みで防ぐ。

    処方箋③:英語を「目で浴びる」量を増やす

    耳は会話で浴びてきた。でも目で英語を浴びる量は、僕は圧倒的に足りていなかった。読む速さは、結局は“読んだ総量”に比例する。ニュースでも、仕事の英文資料でも、量を意図的に増やす。ここは僕自身、これから本腰を入れる部分だ。

    僕の作戦と、次の目標

    まとめると、僕の作戦はこうだ。

    • ①でる1000で前半(Part5)の瞬発力を上げる
    • ②時間配分を先に決めて、Part7に時間を残す
    • ③目で英語を浴びる量を増やす

    目標は、リーディングを400まで引き上げること。そうすれば合計は890に届く。繰り返すが、まだ結果は出ていない。これは走りながら書いている、途中経過のメモだ。

    でも、やるべきことははっきりした。R290は「頭が悪い」のではなく、「読む速さを鍛えてこなかった」だけ。鍛える場所が分かれば、あとはやるだけだ。もしあなたのスコアも「聞けるのに読めない」形をしているなら、今日の3つ——瞬発力・時間配分・浴びる量——のどれか1つから始めてみてほしい。僕も、同じスタートラインにいる。次は、結果を持って戻ってくる。


    関連記事|あわせて読みたい


    📚 使っている教材

    ※本セクションはプロモーションを含みます。紹介する教材は報酬の有無にかかわらず、筆者が実際に使って選んでいます。


    著者について
    臨床工学技士として急性期医療の現場を経験し、その後、日系・外資系の医療機器メーカーへ転身。現在は医療業界に身を置きながら、投資・資産形成と英語学習を実践。医療職の視点で「現場のリアル」と「お金・キャリアの守り方」を発信しています。
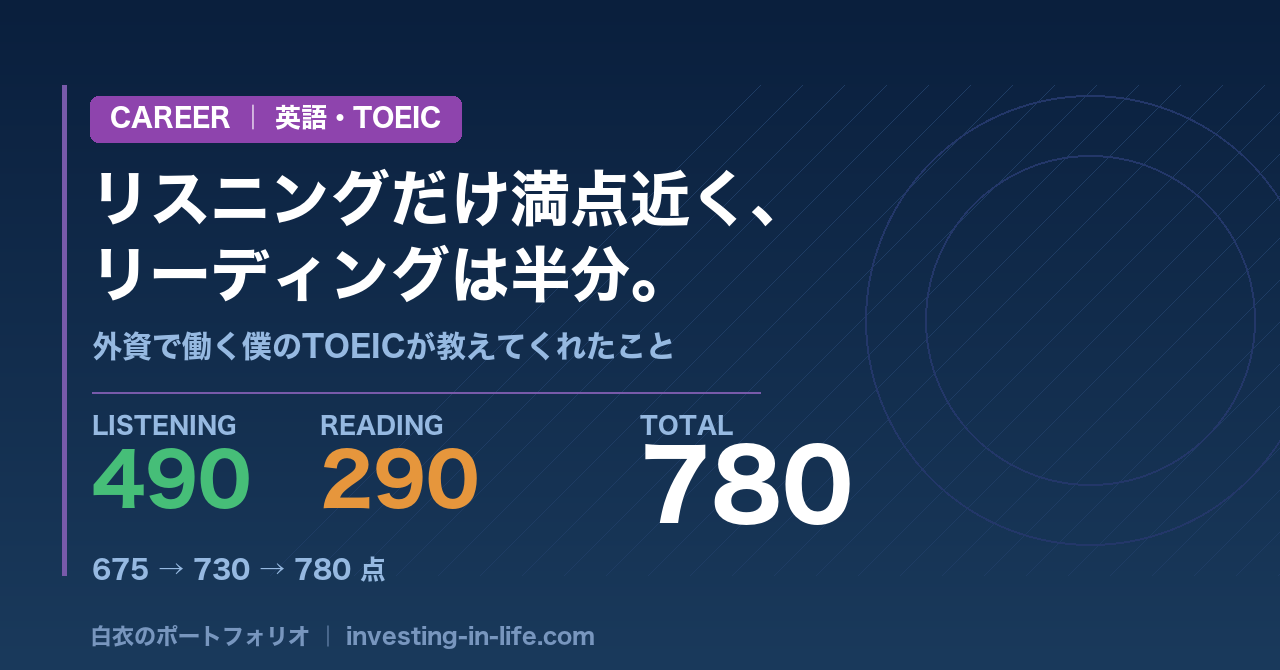
  • TOEIC「L490/R290」——この歪んだスコアが証明した“使える英語”の正体

    TOEIC「L490/R290」——この歪んだスコアが証明した“使える英語”の正体

    半年ぶりに受けたTOEICの結果を開いて、僕は少し笑ってしまった。

    セクション スコア 満点
    リスニング 490 495
    リーディング 290 495
    合計 780 990

    リスニングはほぼ満点。なのにリーディングは半分ちょっと。200点差という、教科書に載っているどのモデルとも違う、いびつな形をしていた。でも、この歪みこそが、外資系の現場で英語を使ってきた僕の“リアル”そのものだった。今日はこのスコアを、正直に分解してみたい。

    675点で外資に挑み、730点で伸び悩んでいた

    2025年、僕は国内医療機器メーカーから外資系医療機器メーカーへ転職した。挑み始めた頃のTOEICは675点。外資というと900点近い猛者ばかりを想像するかもしれないが、実際に僕を救ったのは点数ではなく「現場で通じるかどうか」だった。

    その前年、2019年には英検準1級を取っていた。外資に転職した前後でスコアは730点まで上がった。ただ、そこからは伸び悩み、半年前に受けたときも、やはり730点だった。

    英語コーチングも試したし、本でも自習した。それなりにお金も時間もかけた。それでもリーディングは重いままで、総合点は730から動かなかった。

    会議で感じた「ビジネス英語の弱さ」と、方針転換

    その伸び悩みの中で、ずっと引っかかっていたことがある。海外の同僚や、社外の外国人とのミーティングだ。日常会話や社内のやり取りは問題ない。でも、込み入ったビジネスの議論になると、言いたいことに言葉が追いつかない瞬間がある。「聞けてはいるのに、返しが弱い」——その手応えのなさが、ずっと喉に刺さった小骨のようだった。

    そこで今年(2026年)の7月から、それまで週1回だったオンライン英会話を、ビジネス英語に特化した「ビズメイツ(Bizmates)」に切り替え、毎日25分・最低でも週3回以上に増やした。特別なTOEIC対策は一切していない。ただ、トレーナーとビジネスの話を英語で続けただけだ。

    結果:もともと強かった“耳”を、満点近くまで詰めた

    そして受けたのが、今回の780点。内訳を見て腑に落ちた。リスニング490。伸びたのはここだった。

    とはいえ、これは“耳が急に開花した”という話ではない。僕のリスニングはもともと400点台——現場で英語を聞いて使い続けてきたぶん、昔から相対的に強い方だった。その強みを、この3ヶ月の実会話でさらに詰めて、満点近くまで持っていった。派手な変身ではなく、強みの上積みだ。

    それでも収穫は大きかった。半年前まで730だった総合点を押し上げたのは、高いお金を払った対策ではなく、毎日25分の“実会話”だったのだから。逆に言えば——リーディングの290は、ほとんど動かなかった。

    リーディング290の正体は「時間切れ」

    白状すると、リーディングは時間切れだった。後半の長文(Part7)を、最後まで解き切れなかったのだ。会話をどれだけ重ねても、「長文を速く読む筋肉」は別物だと痛感した。ビジネスの議論で耳と口は育つが、制限時間内に大量の英文を処理するスピードは、それ専用のトレーニングでしか伸びない。

    だから今、僕は文法・語彙のスピードを上げるために『でる1000問』(TOEIC L&R 文法問題集)を回し始めた。会話では埋まらなかった穴を、ここで塞ぐつもりだ。

    「お前は英語を“使える”。でも、英語を“速く読む”訓練はしてこなかった」

    痛いほど、その通りだった。

    「使う英語」と「測る英語」は違う

    僕のスコアが証明したことは、シンプルだ。

    • リスニング490=実務で英語を使い、会話量を積めば、耳は着実に伸ばせる。お金より“量と頻度”。
    • リーディング290=仕事で困らなくても、“試験の読解スピード”は自動では上がらない。専用の対策が要る。

    「使える英語」と「TOEICで測る英語」は、重なるようで、重ならない部分がある。僕のL490/R290は、その境界線をそのまま可視化していた。

    次の目標は890。でも、正直に言うと

    リーディングを400まで上げれば、合計は890に届く。数字としては、そこを狙いたい。ただ正直に言えば、実務ではもう、以前ほど困っていない。ビズメイツを始めてから、会議での“返しの弱さ”は明らかに減った。だから僕にとってリーディング対策は「仕事のため」ではなく「もう一段、上に行くための投資」だ。

    もし今、同じように「話せるし聞けるのに、なぜかリーディングだけ低い」という人がいたら、それは弱点ではなく、あなたが“使う英語”側で英語を伸ばしてきた証拠だと思う。恥じることは何もない。

    あとは、読むスピードという最後のピースを埋めるだけ。僕も、そこに取り組んでいる途中だ。そして、もしこの記事があなたの背中を少しでも押せたなら——まずは自分のスコアの内訳を開いてみてほしい。リスニングとリーディング、どちらが低いかで、次にやるべきことは正反対になる。歪みは、恥ではなく、地図だ。


    関連記事|あわせて読みたいキャリア・英語


    📚 使っている教材・サービス

    ※本セクションはAmazonアソシエイト等のプロモーションを含みます。紹介する教材は報酬の有無にかかわらず、筆者が実際に使って選んでいます。


    著者について
    臨床工学技士として急性期医療の現場を経験し、その後、日系・外資系の医療機器メーカーへ転身。現在は医療業界に身を置きながら、投資・資産形成と英語学習を実践。医療職の視点で「現場のリアル」と「お金・キャリアの守り方」を発信しています。
  • 手術支援ロボは「使うほど赤字」?診療報酬改定の裏で投資家が見るべき“儲けのからくり”

    ⚠️ 投資判断・医療情報に関する注意:本記事は特定銘柄の売買推奨ではなく、制度・臨床の記述も一般的な情報です。最新の診療報酬・各社IRは一次情報をご確認ください。

    「ロボット手術=儲かる最先端」というイメージは、病院の会計から見ると必ずしも正しくありません。むしろ“使うほど赤字”になりうる——。この一見おかしな現象こそ、医療機器投資でいちばん大事な「どこでお金が生まれるか」を教えてくれます。現場と投資、両面から読み解きます。

    「ロボ手術、使うほど赤字」という報道

    手術支援ロボットは、患者にとって低侵襲で回復も早い、まさに医療の進歩です。2026年度の診療報酬改定でも、ロボット支援手術に関する評価が見直され、対象は広がってきました。

    ところが病院の経営目線では、「導入したロボットが、使えば使うほど採算を圧迫する」という声が根強くあります。報酬が付いても、コストがそれを上回りやすい構造があるからです。ここに投資家として見るべき“からくり”が隠れています。

    なぜ赤字になりやすいのか|コスト構造を分解する

    ロボット手術のコストは、ざっくり3層です。

    コスト 中身 効いてくる場面
    本体(初期投資) 数億円規模の導入費・償却 症例数が少ないと1件あたりの負担が重い
    消耗品(ディスポ) 専用の鉗子・部品は使用回数に上限があり、手術ごとに費用が発生 使うほど積み上がる
    保守・研修 年間保守契約、術者・スタッフの教育 固定的に毎年かかる

    ポイントは真ん中の「消耗品」です。ロボット手術は、専用のアタッチメントに“使用回数の上限”が設定されていることが多く、症例のたびに確実に費用が出ていきます。診療報酬が一定でも、この消耗品と保守がのしかかると、症例を増やすほど持ち出しが増える——これが「使うほど赤字」の正体です。

    それでも病院が導入する理由

    赤字になりうるのに、なぜ病院は導入するのか。現場の感覚で言えば、答えは「単体の黒字」だけを見ていないからです。

    • 集患・ブランド:「ロボット手術ができる病院」という看板が、患者と紹介を呼ぶ。
    • 医師の確保:最新設備がないと、腕のある外科医が来ない・残らない。
    • 低侵襲という価値:入院短縮・合併症減など、病院全体の効率に効く。

    つまりロボットは「それ単体で稼ぐ機械」ではなく、「病院全体の競争力を底上げする投資」。ここを外して“1件の損益”だけで語ると、判断を誤ります。

    ここが投資の急所|「本体」より「刃」で稼ぐ

    この赤字構造は、投資家にとってむしろチャンスの地図になります。カギは有名な「ジレット・モデル(本体は安く、替刃で稼ぐ)」です。

    病院が“使うほど”払う消耗品と保守は、そのままメーカーの繰り返し収益(リカーリング)になります。だから手術支援ロボットのビジネスで本当に強いのは、「本体を売った会社」ではなく、「毎回の手術で必ず消耗品と保守料が入る会社」です。

    見る視点 投資的な意味
    本体販売 台数は景気や病院予算に左右され、波がある
    消耗品・保守(リカーリング) 設置台数が増えるほど積み上がる“安定収益”。ここが企業価値の源泉

    ダ・ヴィンチのインテュイティブ(ISRGの分析)が高く評価されてきたのも、まさにこの消耗品・サービス比率の高さゆえです。手術ロボ企業を見るときは、「何台売れたか」より「1台あたり年間いくら消耗品が回るか(稼働症例)」を見るのが本質です。

    国産hinotoriと、競争激化の今

    この視点は、いま起きている競争を読むのにも使えます。国産のhinotori(川崎重工×シスメックスの合弁。hinotoriの記事)が挑み、海外では大手も動いています。2026年には、メドトロニックが手術支援ロボット関連で数億ドル規模の投資に動くなど、“本体後の消耗品・保守エコシステムの取り合い”が本格化しています。

    投資家として問うべきは「どのロボットが格好いいか」ではなく、「導入後、その会社に毎年いくら落ち続けるか」。ここに各社の明暗が出ます。

    リスクと注意点

    • 診療報酬の変動:制度改定次第で病院の採算=普及ペースが変わる。
    • 競争による消耗品の価格下落:プレーヤーが増えれば“替刃”の利幅も削られうる。
    • 症例数の伸び悩み:稼働が伸びなければリカーリングも積み上がらない。
    • 本体依存企業の波:消耗品比率が低い会社は、業績が台数の波に振られやすい。

    現場の視点から思うこと

    医療機器の“コスト”を現場で見てきた立場から言うと、最先端の機械ほど「入れて終わり」ではありません。動かし続けるための消耗品・保守が、静かに、しかし確実にお金を生み続ける。患者にとっての進歩と、病院の採算と、メーカーの収益は、必ずしも同じ方向を向いていない——この“ねじれ”を理解しているかどうかで、医療株の見え方はまるで変わります。

    「使うほど赤字」という一見ネガティブな現象の裏に、投資でいちばんおいしい“繰り返し収益”が眠っている。医療の現場を知る人ほど、この地図は読みやすいはずです。


    関連記事|あわせて読みたい医療株分析


    📚 関連書籍・おすすめ商品

    ※本セクションは楽天アフィリエイトによる紹介を含みます。


    著者について
    臨床工学技士として急性期医療の現場を経験し、医療業界に身を置きながら投資・資産形成を実践してきました。医療職の視点で「現場のリアル」と「お金の守り方」を発信しています。
  • 【医療の最前線×投資】国産手術支援ロボット「hinotori」|ダ・ヴィンチに挑む川崎重工×シスメックス

    【医療の最前線×投資】国産手術支援ロボット「hinotori」|ダ・ヴィンチに挑む川崎重工×シスメックス

    ⚠️ 投資判断・医療情報に関する注意:本記事は特定銘柄の売買を推奨するものではなく、臨床上の記述も一般的な情報です(診断・治療を目的としません)。投資判断はご自身の責任で、各社IR・一次情報を確認のうえ行ってください。

    まず投資の話は後回しにさせてください。今日は、手術室のいち風景から始めます。

    ダ・ヴィンチを初めて見たのは、学生のときだった

    手術支援ロボットを初めて見たのは、学生時代の見学でした。大きなアームが患者さんの上に覆いかぶさり、術者は少し離れたコンソールに座って、モニター越しに極細の鉗子を操る。「本当にSFの世界だ」と、素直に衝撃を受けたのを覚えています。

    ただ、その後に臨床工学技士として働いた病院では、手術支援ロボットは導入されていませんでした。高額で、扱える施設は限られる。だから私にとってダ・ヴィンチは、長いあいだ「一部の大病院にある、遠い未来の機械」という存在でした。そしてその世界を支配していたのは、ほぼ一社。アメリカ製の「ダ・ヴィンチ」です。「これに国産で挑む会社が出てきた」と聞いたとき、正直、半信半疑でした。それが今日の主役、hinotori(ヒノトリ)です。

    なぜ今、国産手術支援ロボットなのか

    手術支援ロボットは、長くアメリカのインテュイティブ社「ダ・ヴィンチ」がほぼ独占してきた領域です(同社の分析はこちら→Intuitive Surgical(ISRG)の徹底分析)。低侵襲で出血が少なく、術者の負担も軽い。患者にとっても医療者にとってもメリットが大きく、対象術式は広がり続けています。

    一方で、独占ゆえの課題もありました。本体も消耗品も高額で、保守も海外基準。日本の病院にとっては導入・維持のコストが重い。ここに「国産で、日本の現場に合わせたロボットを」という動機が生まれます。高齢化で手術需要が増え、外科医は不足していく——ロボットで一人の外科医がより多くを、より安全にこなせる価値は、これから一段と高まります。

    hinotoriとは何者か|川崎重工×シスメックスの合弁

    hinotoriを開発・製造しているのはメディカロイド社。これは、産業用ロボットの雄・川崎重工業(7012)と、血液検査で世界的なシスメックス(6869)が共同で設立した会社です。この座組みが絶妙です。

    会社 持ち込むもの
    川崎重工業(7012) 長年培った産業用ロボットの技術・精密制御・アーム設計
    シスメックス(6869) 医療分野の販売網・病院との関係・薬事や保守のノウハウ
    メディカロイド(合弁) 両者を束ね、日本初の国産手術支援ロボットを製品化

    「ロボットは作れるが医療は売れない」「医療は分かるがロボットは作れない」——この2つの欠けを、2社が互いに埋め合っている。hinotoriは2020年に国内で承認・発売され、泌尿器科(前立腺の手術)を皮切りに、婦人科・消化器外科などへ対応術式を広げてきました。

    臨床工学技士として、技術をどう読むか

    現場目線で見たとき、hinotoriの意味は「安いダ・ヴィンチ」ではありません。ポイントは3つあります。

    • 日本の手術室に合わせた設計:日本の狭い手術室でも取り回しやすいアーム構成など、現場の使い勝手を意識した作り。
    • 通信・遠隔との相性:国産であることは、将来の遠隔手術やデータ連携で規制・セキュリティ面の強みになりうる。地方の医師不足を考えると、ここは大きい。
    • 保守とサポートが国内:機械は「動くこと」以上に「止まらないこと」が大事。トラブル時に国内で素早く対応できる体制は、現場にとって想像以上の安心材料です。

    もちろん、症例数・エビデンス・術者の習熟という点では、長年蓄積してきたダ・ヴィンチが圧倒的に先行しています。hinotoriは「追いかける側」。ただ、国産の選択肢が存在すること自体が、価格交渉やイノベーションを促す意味を持ちます。

    投資としての「現在地」

    ここで大事な注意点です。メディカロイドは非上場なので、hinotoriに直接投資はできません。関わるなら、親会社2社を通じた”間接的な”エクスポージャーになります。

    銘柄 hinotoriとの関わり 注意点
    シスメックス(6869) 合弁の一方。医療×検査の本業が主軸で、hinotoriは将来の成長オプション 本業(検査試薬)が業績の中心。当ブログ分析→シスメックスの10項目分析
    川崎重工業(7012) 合弁の一方。ロボット技術を提供 航空・船舶・車両など重工業の多角企業で、医療ロボの業績比率は現状小さい

    つまり「hinotoriが伸びたら株価が2倍」という単純な話ではありません。両社とも本業が別にあり、hinotoriは“将来の成長オプション(当たれば大きい種)”という位置づけで見るのが現実的です。

    リスクと課題

    • ダ・ヴィンチの牙城:症例数・エビデンス・術者ネットワークで先行者が圧倒的。切り崩しは容易ではない。
    • 収益貢献はこれから:導入台数・稼働症例が積み上がるまで、親会社の業績を大きく動かす段階ではない。
    • 本業依存:株価は結局、シスメックスなら検査事業、川重なら重工業の景気に大きく左右される。
    • 診療報酬・保険適用:ロボット手術の保険適用範囲が普及ペースを左右する。
    • 海外展開のハードル:各国の薬事・競合環境を越えて世界で戦えるかは未知数。

    専門家として思うこと

    学生のとき見学で一度だけ見た、あの巨大なアーム。その後の現場では縁がなかったからこそ、「国産でここに挑む会社がある」という事実には、少し胸が熱くなります。医療機器の世界は、長らく“輸入して使う”のが当たり前でした。その世界に、日本のロボット技術と医療の知見が組んで生まれた選択肢がある。

    投資としては、まだ“種”の段階です。過度な期待は禁物で、あくまで本業のしっかりした2社の「将来の伸びしろ」として眺めるのが正解でしょう。それでも——普及がこれからだからこそ、伸びる余地も大きい。この種が育つ未来を、一人の元・医療者として静かに応援したくなるのです。


    関連記事|あわせて読みたい医療株分析


    📚 関連書籍・おすすめ商品

    ※本セクションは楽天アフィリエイトによる紹介を含みます。


    著者について
    臨床工学技士として急性期医療の現場を経験し、医療業界に身を置きながら投資・資産形成を実践してきました。医療職の視点で「現場のリアル」と「お金の守り方」を発信しています。
  • GLP-1・肥満治療で伸びる関連銘柄の選び方|医療職が読む「痩せ薬」テーマ株の本命と周辺

    GLP-1・肥満治療で伸びる関連銘柄の選び方|医療職が読む「痩せ薬」テーマ株の本命と周辺

    ⚠️ 投資判断・医療情報に関する注意:本記事は特定銘柄の売買を推奨するものではなく、臨床上の記述も一般的な情報です(診断・治療を目的としません)。投資判断はご自身の責任で、各社IR・一次情報を確認のうえ行ってください。

    「痩せ薬」はもう美容の話ではありません。糖尿病から心血管・心不全・腎臓まで“効く範囲”が広がり、医療の景色そのものを変えつつあります。臨床工学技士として透析・循環の現場を見てきた視点で、GLP-1テーマの「なぜ巨大なのか」「本命と周辺」「日本市場の特殊事情」「買い方とリスク」まで、できるだけ深く整理します。

    テーマ 本命(世界) 日本からの関わり方 最大のリスク
    GLP-1/肥満・代謝疾患 イーライリリー(LLY)・ノボノルディスク(NVO) デバイス・原薬CDMO・代謝管理という“周辺” 過熱バリュエーション・経口薬/後発の競争・供給

    現場で感じた「上流」の話から

    透析室で長く働いていると、ある共通のストーリーに何度も出会います。健診で血糖を指摘され、放置し、数年後に薬が増え、やがて腎機能が落ち、週3回・1回4時間の透析が始まり、心臓にも負担がかかっていく——という連鎖です。「もっと手前で止められていたら」と感じる場面は、正直、数え切れませんでした。

    GLP-1受容体作動薬が注目される本質は、まさにこの“上流”に届きうるからです。単なるダイエット薬ではなく、糖尿病・肥満・心血管・腎臓という連鎖の入口を押さえにいく薬。ここを理解すると、投資テーマとしての奥行きが見えてきます。

    そもそもGLP-1とは何か|現場目線でかみ砕く

    GLP-1は、もともと私たちの腸から出るホルモンです。これを薬にした「GLP-1受容体作動薬」は、ざっくり3つの働きをします。

    • 脳に効いて食欲を抑える:中枢に作用し「もう十分」という感覚を早める。
    • 胃の動きをゆっくりにする:胃内容の排出が遅れ、満腹感が長く続く。
    • 血糖に応じてインスリンを出す:血糖が高いときだけ働くため、単独では低血糖を起こしにくい。

    さらにイーライリリーのチルゼパチドは、GLP-1に加えてGIPというもう一つのホルモン受容体にも作用する“デュアル作動薬”で、減量効果がより強いとされます。この「作用機序の差」が、後述する2社の競争を理解する鍵になります。

    なぜ市場はこれほど大きいのか|「適応拡大」というエンジン

    市場が跳ねている最大の理由は、値上げでも一時的ブームでもなく、適応(使える病気)が次々に広がっていることです。臨床試験の“勝ち”が、そのまま市場の拡張につながっています。

    • 糖尿病:もともとの土俵。血糖と体重を同時に改善。
    • 肥満症:大幅な体重減少が臨床試験で示され、適応が拡大。
    • 心血管:セマグルチドの大規模試験「SELECT」で、心血管イベントの有意な低下が示された。「痩せる」から「心臓を守る」へ評価が変わった転換点。
    • 慢性腎臓病:セマグルチドの腎試験「FLOW」は有効性が明確で早期に終了したと報告された。
    • 心不全(HFpEF):チルゼパチドの「SUMMIT」など、守備範囲がさらに拡張中。

    適応が1つ増えるたびに対象患者が桁で増える——これが拡大のエンジンです。複数の証券会社は、肥満治療薬だけで2030年前後に10兆円規模に達するとの試算を出しています。医療の現場感覚でも「これは一過性ではない」と感じる数字です。

    本命はやはり2社|LLYとNVOを徹底比較

    このテーマの中心は、実質2社の寡占です。ここを外して周辺だけ買うのは、王を置かずに戦うようなもの。まず“核”を理解します。

    比較軸 イーライリリー(LLY) ノボノルディスク(NVO)
    主力(肥満) ゼップバウンド(チルゼパチド) ウゴービ(セマグルチド)
    主力(糖尿病) マンジャロ オゼンピック
    作用機序 GIP/GLP-1デュアル(減量効果が強いとされる) GLP-1単独(先行の実績とエビデンス)
    経口薬 オルフォルグリプロン(低分子・開発先行) 経口セマグルチドの高用量を展開
    立ち位置 “後発だが強力”で急伸 “先駆者”で市場を作った

    当ブログではLLYを10項目で分析済みです(Eli Lilly(LLY)株の徹底分析)。ざっくり言えば、NVOが市場を作り、LLYがより強い武器で追い上げている構図。どちらが勝つかを当てにいくより、「この2社の寡占が続く」に賭けるほうが、テーマ投資としては素直です。

    次の分水嶺は「注射から飲み薬へ」

    現状の主力は自己注射です。ここには「毎週の注射が心理的ハードル」という壁があります。だからこそ、経口薬(飲み薬)が普及すれば、対象患者は一段と広がると考えられています。

    この“経口レース”でLLYのオルフォルグリプロンは開発が先行しているとされ、注目度が高い。飲み薬は製造・流通のスケールも効きやすく、勝者の総取りになりやすい領域です。テーマを追うなら、各社の経口薬の進捗は最重要ウォッチポイントになります。

    日本市場の特殊事情|ここが見落とされがち

    日本の投資家として押さえておきたいのが、日本ならではの事情です。

    • 承認と保険適用:肥満症治療薬としてウゴービが日本でも承認・発売されましたが、保険適用には体格や合併症などの条件があり、米国のように誰でも自由に、とはなっていません。ここが日本での普及ペースを左右します。
    • 供給制約:世界的な需要増で、日本でも供給がタイトになりやすい。糖尿病患者向けの供給を守るため、適応外の“痩せ目的”使用が問題視される場面もあります。
    • 自由診療・美容クリニック経由の需要:保険外での処方も広がっており、正規・非正規が入り混じるグレーな市場も生まれています。

    つまり日本は「爆発的普及」より「条件つきで着実に広がる」市場。だからこそ、薬そのものの本命は海外に置き、日本株では“普及に連動する周辺”を拾う——という戦略が噛み合います。

    日本からどう関わるか|“周辺”3層を丁寧に

    ① 注射デバイス(針・ペン・プレフィルドシリンジ)

    GLP-1は基本が自己注射。薬が普及するほど、注射針・ペン型デバイス・プレフィルドシリンジの需要が構造的に伸びます。テルモ(テルモの分析)やニプロ(ニプロの分析)は、この“注射の裏方”。薬の勝敗に賭けず、普及量そのものに乗る発想です。現場でも、注射関連の消耗品は「誰が処方しても必ず使う」インフラだと実感します。

    ② 原薬・バイオ医薬の製造受託(CDMO)

    供給不足が続くなか、製造能力そのものが希少資源になっています。富士フイルム(富士フイルムの分析)はバイオ医薬CDMOに巨額投資を続けており、“痩せ薬ブームの製造裏方”として恩恵を受けうる立ち位置。写真フィルムからヘルスケアへ転換した同社らしい、地味だが太い関わり方です。

    ③ 代謝・血糖の管理

    治療の前後で血糖モニタリングの重要性は増します。FreeStyleリブレのアボット(Abbottの分析)は代謝管理テーマの本命。薬が主役になるほど、その“計測”を担う会社にも光が当たります。

    “食われる側”も見ておく|逆風の読み方

    テーマ株は「買われる会社」だけでなく「食われる会社」も生みます。GLP-1が肥満・糖尿病・心血管を一手に押さえにいくと、既存の一部の生活習慣病薬や、肥満外科・関連機器などは需要を奪われる可能性があります。ポートフォリオを組むときは「このテーマで伸びる側/削られる側」の両面を見ておくと、思わぬ含み損を避けられます。

    リスクと課題

    • バリュエーション過熱:良い会社と良い株価は別物。期待が先行し、将来を織り込みすぎている可能性。決算一つで大きく振れます。
    • 経口薬・後発の競争:注射から飲み薬へ、また特許切れ後の後発参入で寡占構図が崩れうる。
    • 供給制約と“偽薬”問題:需要に生産が追いつかず、非正規の類似品が出回るなどブランド毀損リスク。
    • 長期安全性・副作用:消化器症状や、中止後のリバウンド、長期使用データの蓄積が今後の論点。
    • 保険・規制:各国の保険適用範囲や薬価が業績を左右する。日本の条件付き適用もその一つ。
    • 為替・金利:本命が米国大型株のため、円建てでは為替の影響も無視できない。

    臨床工学技士として思うこと

    透析室のベッドで、糖尿病から腎不全に至った患者さんを、私は本当に数え切れないほど見てきました。透析は生活のかたちを大きく変えます。その“手前”で流れを止められる薬が現実になってきた——これは投資の損得を超えて、素直にすごいことだと感じます。

    もちろん株価は過熱しているかもしれません。でも医療の側から見ると、これは一過性のブームではなく、慢性疾患の入口を塗り替える構造的な変化です。だからこそ、短期の値動きだけでなく「この技術が現場をどう変えるか」を軸に、長い目で付き合いたいテーマだと思っています。

    投資判断の考え方(まとめ)

    観点 考え方
    コア LLY・NVOの2社をテーマの中心(王)に置く
    サテライト デバイス(テルモ/ニプロ)・CDMO(富士フイルム)・管理(アボット)で分散
    入り方 すでに高い=一括ではなく分割・押し目・積み立てで時間分散
    決算で見る所 処方数の伸び/供給(生産能力)/通期ガイダンス/経口薬の進捗
    時間軸 短期の株価より、適応拡大という構造変化を数年単位で

    投資判断:テーマは有望。ただし“高値掴み注意”。コア(本命2社)+サテライト(周辺)を、時間を分けて。


    関連記事|あわせて読みたい医療株分析


    📚 関連書籍・おすすめ商品

    ※本セクションは楽天アフィリエイトによる紹介を含みます。


    著者について
    臨床工学技士として急性期医療の現場を経験し、医療業界に身を置きながら投資・資産形成を実践してきました。医療職の視点で「現場のリアル」と「お金の守り方」を発信しています。
  • Boston Scientific(BSX)株の徹底分析|心房細動治療の革命を起こす医療機器の雄【米国株】

    Boston Scientific(BSX)株の徹底分析|心房細動治療の革命を起こす医療機器の雄【米国株】

    ⚠️ 投資判断に関する注意事項:本記事は情報提供を目的としたものであり、投資勧誘を意図するものではありません。投資判断はご自身の責任で行ってください。最新情報はBoston Scientific IRページをご確認ください。

    投資判断シート10項目で徹底分析

    ティッカー 業種 海外売上比率 売上高(FY2024)
    BSX(NYSE) 医療機器(循環器・EP・泌尿器・神経) 約45% $167.5億(+17.6%)

    心房細動のアブレーション中、食道温度モニターが警告を出した。

    術者が手を止めた。カテーテルを動かすな——誰も声に出さなくても、カテーテル室の空気が一瞬で固まる。あの緊張感を、臨床工学技士として何度も味わってきた。

    高周波アブレーションは「熱」で心筋を焼く。効果は確かだ。だが焼灼部位の周囲——食道、横隔神経、肺静脈——は熱に弱い。術者は常に「どこまで焼いていいか」という綱渡りを強いられる。それがアブレーションの宿命だった。

    だから、Boston ScientificのFarapulseが「熱を使わない」と聞いたとき、現場の人間として直感的に理解した。これは術者の恐怖を取り除く技術だ、と。

    Farapulseはパルスフィールドアブレーション(PFA)という手法を使い、電気パルスで心筋細胞膜のみを選択的に破壊する。熱を介さないため、食道や神経へのダメージリスクが劇的に低い。手技時間も短縮される。

    2024年Q4、この製品がついに日本でも保険適用を取得した。世界のPFAアブレーションの20%がすでにFarapulseで行われており、2026年には60%に達すると予測される。

    治療を待っている心房細動患者は世界に5,000万人いる。その市場を、Boston Scientificが塗り替えようとしている。

    投資家として見逃せない話だと思い、10項目で徹底分析した。


    ① どんな企業か?

    Boston Scientific(ボストン・サイエンティフィック)は1979年創業、マサチューセッツ州マールボロに本社を置く世界有数の医療機器メーカーだ。

    心臓カテーテル・電気生理・泌尿器・神経刺激・消化器と幅広い分野に製品を持ち、FY2024売上は$167.5億(約2.5兆円)。Medtronic・Abbott・Johnson & Johnsonと並ぶ世界4大医療機器メーカーの一角を占める。

    2024年のセグメント別売上構成は以下の通り:

    セグメント FY2024売上(概算) 主力製品
    Cardiovascular(心臓血管) $70億超 Farapulse、WATCHMAN FLX、SYNERGYステント、AGENT DCB
    MedSurg(消化器・泌尿器) $55億超 Exalt-D 内視鏡、LithoVue尿路結石、SpaceOAR
    Neuromodulation(神経刺激) $16億超 Precision SCS、Vercise DBS

    ② 独自の強みはあるか?

    Boston Scientificの強みは「循環器領域での技術の深さ」と「EP(電気生理学)市場での先行優位」にある。

    Farapulse——パルスフィールドアブレーション(PFA)の覇者

    従来の熱アブレーション(高周波・冷凍)は、心筋組織を加熱または冷却して焼灼するが、周辺の食道・肺静脈・横隔神経へのダメージリスクが常に付き纏っていた。Farapulseが採用するPFAは、マイクロ秒単位の電気パルスを使って心筋細胞膜のみを選択的に破壊する。熱を介さないため、隣接する非心筋組織への影響が極めて少ない。

    • 2024年:世界のPFAアブレーションの約20%がFarapulseで実施
    • 2026年予測:PFAアブレーションの60%がFarapulseに移行
    • 日本:2024年Q4に保険適用承認→今後の急速普及が見込まれる
    • 競合:Medtronic PulsedSelect、J&J DUALITY——いずれも後発、Farapulseが先行優位を維持

    WATCHMAN FLX——左心耳閉鎖デバイス(LAAC)の市場リーダー

    心房細動の患者に「抗凝固薬を一生飲み続けてください」と告げたとき、患者の顔が曇るのを何度も見てきた。出血リスクが高い高齢患者、転倒リスクのある患者、消化管出血の既往がある患者——そういう人たちにとって抗凝固薬は「飲めない薬」だ。

    WATCHMANは、そういう患者の選択肢になる。

    心房細動患者の約90%の血栓は「左心耳」という心臓の袋状の部位で形成される。WATCHMANはこの左心耳をカテーテルで塞ぐプラグ型デバイスで、血栓が体循環に出るのを物理的に防ぐ。抗凝固薬なしで脳梗塞リスクを抑える、という発想の転換だ。

    術後45〜60日で組織がデバイスを覆い(内皮化)、その後は抗凝固薬を中止できる。患者にとって「薬から解放される」という意味は大きく、QOL(生活の質)への影響は臨床試験の数字以上のものがある。

    • 世界累計治療患者数:50万人以上(2024年時点)
    • LAAC市場シェア:Abbott Amuletと二分、長期データの蓄積ではWATCHMANが優位
    • 臨床エビデンス:PROTECT AF・PREVAIL・CHAMPION-AF等の大規模試験で有効性・安全性を実証
    • 市場拡大の鍵:AF患者への認知向上と術者トレーニング拡充で適応患者層が拡大中

    Farapulseが「治療の質を上げる」デバイスなら、WATCHMANは「治療の選択肢を広げる」デバイスだ。両方を持つBoston Scientificは、AF患者への接点を根本から抑えている。

    SYNERGYステント・AGENT DCB——冠動脈インターベンションの主力

    SYNERGY薬剤溶出ステントはエベロリムスを搭載した生体吸収性ポリマーコーティングステント。AGENT DCB(Drug-Coated Balloon)は薬剤塗布バルーンで、ステントを使わずに冠動脈病変を治療できる。特に小径血管・分岐部病変での需要が高い。

    ③ 事業に強みと成長性はあるか?

    FY2024は売上+17.6%増という高成長を達成。特にEP部門がFarapulseとWATCHMANの普及で急加速している。

    年度 売上高 前年比 調整後EPS 配当
    FY2022 $126.8億 +8.7% $1.68 なし
    FY2023 $142.4億 +12.3% $1.97 なし
    FY2024 $167.5億 +17.6% 約$2.50+ なし

    Q4 2024単体の数字が特に印象的だ:

    • 売上:$45.6億(前年同期比+22.4%)——加速成長
    • 調整後EPS:$0.70(前年同期比+27%)
    • Cardiovascularセグメント:前年同期比+25%超(EP部門が牽引)

    同業のMedtronic(+3〜4%)、J&J MedTech(+4〜5%)と比較すると、BSXの+17.6%がいかに突出しているかがわかる。2025年通期ガイダンスも強気で、売上成長+12〜14%(オーガニック)を見込む。Farapulseの国際展開加速と日本での保険適用開始が主な成長ドライバーだ。

    ④ 良い経営者か?

    CEO:Mike Mahoney(マイク・マホーニー)

    項目 内容
    就任年 2012年(CEO就任)
    経歴 Johnson & Johnson、GE Healthcare等を経てBSXへ
    在任中の売上成長 $70億台(2012年)→$167億(2024年):2.4倍以上
    在任中の株価 約$13(2012年)→$90超(2025年):7倍以上

    4-1:徳(誠実さ・倫理観)

    ISO・FDA規制遵守を徹底し、製品リコール発生時も迅速な情報開示を徹底。透明性の高いIR開示で機関投資家の信頼を長期にわたって維持している。

    4-2:ビジョン(長期展望)

    「Advancing Science for Life(科学を前進させ、命のために)」のスローガンのもと、Farapulseへの投資判断を早期に行い、PFAという新領域に先駆けて参入。短期的な利益より技術的優位性を重視した判断が、今日の高成長につながっている。R&Dへの投資は売上の約10%水準を維持。

    4-3:全員参加(組織力)

    世界48,000人以上の従業員を擁し、DEI(多様性・公平性・包摂性)を重視した企業文化を構築。Glassdoorの社員評価でも高評価を維持しており、人材が集まる会社としての求心力がある。

    ⑤ 経営と創業のDNAは一致しているか?

    「私たちは発明の文化を信じている。ただ製品を作るのではなく、医療を変える」——共同創業者 John Abele

    1979年、Pete NicholasとJohn Abeleは「低侵襲治療(Less Invasive Medicine)」を普及させるという使命のもとBoston Scientificを創業した。当時はカテーテルによる治療自体が黎明期で、体を大きく切ることなく治療するというコンセプト自体がラディカルだった。

    創業時のスピリットは明確だ:外科医のメスが届く場所に、カテーテルを通す。

    40年以上経った今、Farapulseという「開胸手術なしに心房細動を根治する」技術への投資は、創業者の「低侵襲」の哲学と完全に一致している。DNAが生きている会社だ。

    ⑥ 業績は好調か?

    FY2024の業績は業界を突き抜けている。同業大手のMedtronic(FY2024成長率+3〜4%程度)やJ&J MedTech(+4〜5%程度)と比較すると、BSXの+17.6%という数字がいかに際立っているかがわかる。

    成長を牽引しているのは主にEP(電気生理学)部門だが、その他のセグメントも堅調だ。EP部門はFarapulse導入後の急成長——米国での普及が加速し、2025年からは国際展開が本格化する。MedSurgは内視鏡・泌尿器が安定成長。Neuromodulationは脊椎刺激療法(SCS)分野で存在感を高めている。

    ⑦ 財務は健全か?

    指標 数値 判定
    売上高成長率(FY2024) +17.6% ✅ 同業トップクラスの高成長
    調整後営業利益率 約25%+ ✅ 高水準で拡大傾向
    GAAP純利益(FY2024) $5.66億 ⚠️ 買収のれん償却・一時費用で圧縮
    調整後EPS成長率 +27%(Q4 2024) ✅ 加速成長中
    自己資本比率 約35% ⚠️ 買収に伴うのれん・負債が重い
    有利子負債 約$130億 ⚠️ 積極買収の代償、金利上昇に注意
    配当 なし ➡️ 成長投資・自社株買いを優先
    時価総額 $1,300億超(2025年初) 成長株プレミアム評価

    GAAP純利益が低く見えるのは大型買収に伴うのれん償却や一時費用が原因で、実態のキャッシュ創出力は高い。ただし有利子負債$130億は見逃せないリスクで、金利環境が悪化した場合の財務コスト増は要注意だ。配当がない点は「インカム投資家」向けではないが、成長に全力を注ぐ姿勢として評価できる。

    ⑧ リスクと課題はあるか?

    • ⚠️ 高バリュエーション:調整後P/Eで40〜50倍超の水準。成長が鈍化した場合の株価下落リスクが大きい
    • ⚠️ PFA競合の本格参入:MedtronicのPulsedSelect、J&JのDUALITY、AbbottのPulsar等が市場投入済み。価格競争と市場シェア争いが激化する見通し
    • ⚠️ のれん・無形資産の重さ:総資産の約60%がのれん・無形資産。将来の減損リスクが潜在的に存在する
    • ⚠️ 為替リスク:売上の約45%が海外。強いドルが業績を目減りさせる
    • ⚠️ 規制リスク:FDA・日本PMDA・欧州MDRの承認プロセスの遅延が製品投入の時期を左右する
    • ⚠️ 金利リスク:約$130億の有利子負債を抱える中、高金利環境が長期化すると財務コストが重くなる
    • ⚠️ 製品リコールリスク:医療機器の特性上、予期せぬ製品欠陥・リコールは株価・信頼に直結するリスク

    ⑨ 業界に将来性はあるか?

    Boston Scientificが主戦場とする「心房細動(AF)治療市場」の将来性は極めて高い。

    指標 データ
    現在の世界AF患者数 約5,000万人
    2040年の推計患者数 7,200万人超(高齢化で約44%増加)
    AF患者の脳梗塞リスク 一般人の約5倍
    カテーテルアブレーション市場 約$40億(2024)→$80億+(2030年予測)

    重要なのは「現在治療を受けられていない患者が圧倒的多数」という点だ。AF患者5,000万人のうち、カテーテルアブレーションを受けている患者は推計で数百万人レベルに過ぎない。Farapulseが普及することで手技の安全性と効率性が向上し、この「未治療患者層」への到達が加速する。高齢化が確実に進む日本・欧州・中国での需要拡大も追い風だ。

    ⑩ 会社に将来性はあるか?→ 投資価値はあるか?

    評価軸 判定
    業績の成長性 ✅ FY2024 +17.6%、業界トップクラスの高成長継続中
    製品の革新性 ✅ Farapulseで市場を先行、WATCHMANはシェア1位
    パイプラインの厚み ✅ AGENT DCB・次世代EP機器等、開発中製品が豊富
    経営者の質 ✅ Mike Mahoney就任以来、株価7倍超の実績
    創業DNAの継承 ✅「低侵襲治療」の哲学がFarapulseに生き続ける
    業界の将来性 ✅ AF市場は確実に拡大、未治療患者層が巨大
    財務・バリュエーション ⚠️ 高P/E・無配当・負債重め。グロース株のリスク

    投資判断:YES

    Farapulseという心房細動治療のゲームチェンジャーを持ち、WATCHMANというシェア1位製品も擁するBoston Scientificは、医療機器セクターの中でも稀有な高成長株だ。MedtronicsやJ&Jが「安定配当・低成長のインカム株」なら、BSXは「高成長グロース株」として別の投資家層をターゲットにしている。

    「医療機器で世界をリードし続ける会社に長期で投資したい」「Farapulseが心房細動治療の標準になるという確信がある」という投資家には、BSXは最有力候補の一つだと思う。

    カテーテル室であの食道温度アラームを聞き続けてきた経験から言えば、Farapulseが広まることで助かる患者は確実に増える。術者の負担も、MEの緊張も、患者の不安も——全部軽くなる技術だ。その現場の変化が、株価に反映されていくと信じている。


    関連記事|あわせて読みたい米国医療株分析


    📚 関連書籍・おすすめ商品

    ※本記事はAmazonアソシエイトプログラムに参加しています。商品購入時に著者に少額の報酬が入りますが、推薦内容に影響はありません。


    著者について
    臨床工学技士として急性期医療の現場を経験し、心臓カテーテル室でBoston Scientificの製品を使い続けてきた。現在は医療業界に身を置きながら投資・資産形成を実践。「現場のリアル」と「投資の視点」を組み合わせて発信しています。