投稿者: 白衣のポートフォリオ

  • TOEICリーディングが伸びない社会人へ|“時間切れ”を抜ける3つの処方箋

    TOEICリーディングが伸びない社会人へ|“時間切れ”を抜ける3つの処方箋

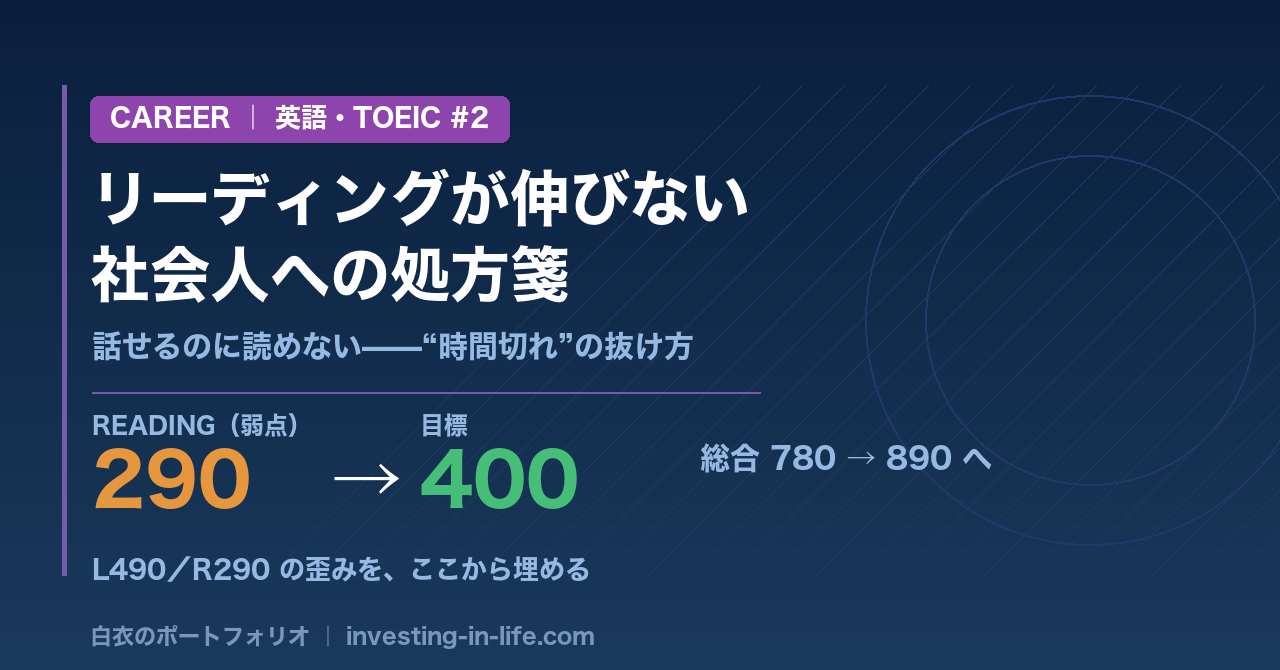
    前回の記事で、僕はいびつなTOEICスコアをさらけ出した。リスニング490、リーディング290。「使う英語」で耳は育ったけれど、「測る英語」の読解スピードだけが置き去りになっている、という話だった。

    ▶ 前回:TOEIC「L490/R290」——この歪んだスコアが証明した“使える英語”の正体

    今日はその続き——取り残されたリーディングを、これからどう攻めるかを書く。先に正直に言っておく。これは「こうやってR290が上がった」という成功談ではない。僕はまだ、その真っ最中だ。だからこれは、同じ壁の前に立つ人へ向けた「作戦メモ」だと思って読んでほしい。

    告白:僕のリーディングは、ずっと時間が足りない

    TOEICのリーディング(Part5〜7)は75分。僕はこの75分を、毎回“使い切れずに”終わる。後半の長文(Part7)にたどり着く頃には時間が溶けていて、最後の数問は読まずにマークを塗るだけ——いわゆる「塗り絵」だ。

    実力で解けなかったのではない。時間切れで、解く機会すら失っていた。R290の正体は、ほぼこれだった。

    なぜ「使う英語」ではリーディングが伸びないのか

    毎日英語で会議をしていれば、耳は育つ。これは前回書いた通りだ。でも、いくら会話を重ねても、「長文を速く読む力」はほとんど伸びない。理由はシンプルで、使う筋肉が違うからだ。

    • 会議・会話 → 聞いて、反応して、話す(耳と口の瞬発力)
    • TOEICのリーディング → 制限時間内に大量の英文を正確に処理する(目の処理速度)

    仕事で英語に困らない人ほど、「読む速さ」を鍛える機会がないまま来てしまう。僕がまさにそれだった。

    “時間切れ”の構造を分解する

    リーディングで時間が足りなくなる人は、だいたい前半で時間を溶かしている。

    • Part5(短文穴埋め・文法語彙):1問に悩んで20秒以上かけてしまう
    • Part6(長文穴埋め):文脈を追いきれず読み直す
    • Part7(長文読解):ここに来た時点で残り時間がほぼない → 塗り絵

    逆に言えば、前半(Part5・6)を速く正確に抜ければ、後半(Part7)に時間を残せる。配点の重いPart7で“解く機会”を取り戻せる。これが攻略の芯だ。

    社会人のための処方箋3つ

    処方箋①:文法・語彙の「瞬発力」を上げる(=僕が今やっていること)

    Part5は、知っていれば一瞬で解ける問題が多い。悩む=知識が“瞬時に出る形”になっていない、ということ。

    僕は今、文法問題集『でる1000問』を回している。狙いは知識を増やすことより、「見た瞬間に答えが出る」反射速度を作ること。ここが速くなれば、前半の時間が丸ごと浮く。

    処方箋②:時間配分を“先に決めておく”

    本番で時間を測るのではなく、各パートの持ち時間をあらかじめ決めて体に入れておく。目安はよく言われるこの形だ。

    • Part5:1問20秒前後でさばく(悩んだら即マークして次へ)
    • Part6:各文書あたりの上限を決める
    • Part7:残り時間を“全部”ここに注ぐ

    「わからない1問」に固執して、後半の“解けたはずの3問”を捨てるのが最大の損。これを仕組みで防ぐ。

    処方箋③:英語を「目で浴びる」量を増やす

    耳は会話で浴びてきた。でも目で英語を浴びる量は、僕は圧倒的に足りていなかった。読む速さは、結局は“読んだ総量”に比例する。ニュースでも、仕事の英文資料でも、量を意図的に増やす。ここは僕自身、これから本腰を入れる部分だ。

    僕の作戦と、次の目標

    まとめると、僕の作戦はこうだ。

    • ①でる1000で前半(Part5)の瞬発力を上げる
    • ②時間配分を先に決めて、Part7に時間を残す
    • ③目で英語を浴びる量を増やす

    目標は、リーディングを400まで引き上げること。そうすれば合計は890に届く。繰り返すが、まだ結果は出ていない。これは走りながら書いている、途中経過のメモだ。

    でも、やるべきことははっきりした。R290は「頭が悪い」のではなく、「読む速さを鍛えてこなかった」だけ。鍛える場所が分かれば、あとはやるだけだ。もしあなたのスコアも「聞けるのに読めない」形をしているなら、今日の3つ——瞬発力・時間配分・浴びる量——のどれか1つから始めてみてほしい。僕も、同じスタートラインにいる。次は、結果を持って戻ってくる。


    関連記事|あわせて読みたい


    📚 使っている教材

    ※本セクションはプロモーションを含みます。紹介する教材は報酬の有無にかかわらず、筆者が実際に使って選んでいます。


    著者について
    臨床工学技士として急性期医療の現場を経験し、その後、日系・外資系の医療機器メーカーへ転身。現在は医療業界に身を置きながら、投資・資産形成と英語学習を実践。医療職の視点で「現場のリアル」と「お金・キャリアの守り方」を発信しています。
  • TOEIC「L490/R290」——この歪んだスコアが証明した“使える英語”の正体

    TOEIC「L490/R290」——この歪んだスコアが証明した“使える英語”の正体

    半年ぶりに受けたTOEICの結果を開いて、僕は少し笑ってしまった。

    セクション スコア 満点
    リスニング 490 495
    リーディング 290 495
    合計 780 990

    リスニングはほぼ満点。なのにリーディングは半分ちょっと。200点差という、教科書に載っているどのモデルとも違う、いびつな形をしていた。でも、この歪みこそが、外資系の現場で英語を使ってきた僕の“リアル”そのものだった。今日はこのスコアを、正直に分解してみたい。

    675点で外資に挑み、730点で伸び悩んでいた

    僕は国内医療機器メーカーから外資系医療機器メーカーへ転職した。挑み始めた頃のTOEICは675点。外資というと900点近い猛者ばかりを想像するかもしれないが、実際に僕を救ったのは点数ではなく「現場で通じるかどうか」だった。

    それより前に、英検準1級も取っていた。外資に転職した前後でスコアは730点まで上がった。ただ、そこからは伸び悩み、半年前に受けたときも、やはり730点だった。

    英語コーチングも試したし、本でも自習した。それなりにお金も時間もかけた。それでもリーディングは重いままで、総合点は730から動かなかった。

    会議で感じた「ビジネス英語の弱さ」と、方針転換

    その伸び悩みの中で、ずっと引っかかっていたことがある。海外の同僚や、社外の外国人とのミーティングだ。日常会話や社内のやり取りは問題ない。でも、込み入ったビジネスの議論になると、言いたいことに言葉が追いつかない瞬間がある。「聞けてはいるのに、返しが弱い」——その手応えのなさが、ずっと喉に刺さった小骨のようだった。

    そこで今年の7月から、それまで週1回だったオンライン英会話を、ビジネス英語に特化した「ビズメイツ(Bizmates)」に切り替え、毎日25分・最低でも週3回以上に増やした。特別なTOEIC対策は一切していない。ただ、トレーナーとビジネスの話を英語で続けただけだ。

    結果:もともと強かった“耳”を、満点近くまで詰めた

    そして受けたのが、今回の780点。内訳を見て腑に落ちた。リスニング490。伸びたのはここだった。

    とはいえ、これは“耳が急に開花した”という話ではない。僕のリスニングはもともと400点台——現場で英語を聞いて使い続けてきたぶん、昔から相対的に強い方だった。その強みを、この3ヶ月の実会話でさらに詰めて、満点近くまで持っていった。派手な変身ではなく、強みの上積みだ。

    それでも収穫は大きかった。半年前まで730だった総合点を押し上げたのは、高いお金を払った対策ではなく、毎日25分の“実会話”だったのだから。逆に言えば——リーディングの290は、ほとんど動かなかった。

    リーディング290の正体は「時間切れ」

    白状すると、リーディングは時間切れだった。後半の長文(Part7)を、最後まで解き切れなかったのだ。会話をどれだけ重ねても、「長文を速く読む筋肉」は別物だと痛感した。ビジネスの議論で耳と口は育つが、制限時間内に大量の英文を処理するスピードは、それ専用のトレーニングでしか伸びない。

    だから今、僕は文法・語彙のスピードを上げるために『でる1000問』(TOEIC L&R 文法問題集)を回し始めた。会話では埋まらなかった穴を、ここで塞ぐつもりだ。

    「お前は英語を“使える”。でも、英語を“速く読む”訓練はしてこなかった」

    痛いほど、その通りだった。

    「使う英語」と「測る英語」は違う

    僕のスコアが証明したことは、シンプルだ。

    • リスニング490=実務で英語を使い、会話量を積めば、耳は着実に伸ばせる。お金より“量と頻度”。
    • リーディング290=仕事で困らなくても、“試験の読解スピード”は自動では上がらない。専用の対策が要る。

    「使える英語」と「TOEICで測る英語」は、重なるようで、重ならない部分がある。僕のL490/R290は、その境界線をそのまま可視化していた。

    次の目標は890。でも、正直に言うと

    リーディングを400まで上げれば、合計は890に届く。数字としては、そこを狙いたい。ただ正直に言えば、実務ではもう、以前ほど困っていない。ビズメイツを始めてから、会議での“返しの弱さ”は明らかに減った。だから僕にとってリーディング対策は「仕事のため」ではなく「もう一段、上に行くための投資」だ。

    もし今、同じように「話せるし聞けるのに、なぜかリーディングだけ低い」という人がいたら、それは弱点ではなく、あなたが“使う英語”側で英語を伸ばしてきた証拠だと思う。恥じることは何もない。

    あとは、読むスピードという最後のピースを埋めるだけ。僕も、そこに取り組んでいる途中だ。そして、もしこの記事があなたの背中を少しでも押せたなら——まずは自分のスコアの内訳を開いてみてほしい。リスニングとリーディング、どちらが低いかで、次にやるべきことは正反対になる。歪みは、恥ではなく、地図だ。


    関連記事|あわせて読みたいキャリア・英語


    📚 使っている教材・サービス

    ※本セクションはAmazonアソシエイト等のプロモーションを含みます。紹介する教材は報酬の有無にかかわらず、筆者が実際に使って選んでいます。


    著者について
    臨床工学技士として急性期医療の現場を経験し、その後、日系・外資系の医療機器メーカーへ転身。現在は医療業界に身を置きながら、投資・資産形成と英語学習を実践。医療職の視点で「現場のリアル」と「お金・キャリアの守り方」を発信しています。
  • 手術支援ロボは「使うほど赤字」?診療報酬改定の裏で投資家が見るべき“儲けのからくり”

    手術支援ロボは「使うほど赤字」?診療報酬改定の裏で投資家が見るべき“儲けのからくり”

    ⚠️ 投資判断・医療情報に関する注意:本記事は特定銘柄の売買推奨ではなく、制度・臨床の記述も一般的な情報です。最新の診療報酬・各社IRは一次情報をご確認ください。

    「ロボット手術=儲かる最先端」というイメージは、病院の会計から見ると必ずしも正しくありません。むしろ“使うほど赤字”になりうる——。この一見おかしな現象こそ、医療機器投資でいちばん大事な「どこでお金が生まれるか」を教えてくれます。現場と投資、両面から読み解きます。

    「ロボ手術、使うほど赤字」という報道

    手術支援ロボットは、患者にとって低侵襲で回復も早い、まさに医療の進歩です。2026年度の診療報酬改定でも、ロボット支援手術に関する評価が見直され、対象は広がってきました。

    ところが病院の経営目線では、「導入したロボットが、使えば使うほど採算を圧迫する」という声が根強くあります。報酬が付いても、コストがそれを上回りやすい構造があるからです。ここに投資家として見るべき“からくり”が隠れています。

    なぜ赤字になりやすいのか|コスト構造を分解する

    ロボット手術のコストは、ざっくり3層です。

    コスト 中身 効いてくる場面
    本体(初期投資) 数億円規模の導入費・償却 症例数が少ないと1件あたりの負担が重い
    消耗品(ディスポ) 専用の鉗子・部品は使用回数に上限があり、手術ごとに費用が発生 使うほど積み上がる
    保守・研修 年間保守契約、術者・スタッフの教育 固定的に毎年かかる

    ポイントは真ん中の「消耗品」です。ロボット手術は、専用のアタッチメントに“使用回数の上限”が設定されていることが多く、症例のたびに確実に費用が出ていきます。診療報酬が一定でも、この消耗品と保守がのしかかると、症例を増やすほど持ち出しが増える——これが「使うほど赤字」の正体です。

    それでも病院が導入する理由

    赤字になりうるのに、なぜ病院は導入するのか。現場の感覚で言えば、答えは「単体の黒字」だけを見ていないからです。

    • 集患・ブランド:「ロボット手術ができる病院」という看板が、患者と紹介を呼ぶ。
    • 医師の確保:最新設備がないと、腕のある外科医が来ない・残らない。
    • 低侵襲という価値:入院短縮・合併症減など、病院全体の効率に効く。

    つまりロボットは「それ単体で稼ぐ機械」ではなく、「病院全体の競争力を底上げする投資」。ここを外して“1件の損益”だけで語ると、判断を誤ります。

    ここが投資の急所|「本体」より「刃」で稼ぐ

    この赤字構造は、投資家にとってむしろチャンスの地図になります。カギは有名な「ジレット・モデル(本体は安く、替刃で稼ぐ)」です。

    病院が“使うほど”払う消耗品と保守は、そのままメーカーの繰り返し収益(リカーリング)になります。だから手術支援ロボットのビジネスで本当に強いのは、「本体を売った会社」ではなく、「毎回の手術で必ず消耗品と保守料が入る会社」です。

    見る視点 投資的な意味
    本体販売 台数は景気や病院予算に左右され、波がある
    消耗品・保守(リカーリング) 設置台数が増えるほど積み上がる“安定収益”。ここが企業価値の源泉

    ダ・ヴィンチのインテュイティブ(ISRGの分析)が高く評価されてきたのも、まさにこの消耗品・サービス比率の高さゆえです。手術ロボ企業を見るときは、「何台売れたか」より「1台あたり年間いくら消耗品が回るか(稼働症例)」を見るのが本質です。

    国産hinotoriと、競争激化の今

    この視点は、いま起きている競争を読むのにも使えます。国産のhinotori(川崎重工×シスメックスの合弁。hinotoriの記事)が挑み、海外では大手も動いています。2026年には、メドトロニックが手術支援ロボット関連で数億ドル規模の投資に動くなど、“本体後の消耗品・保守エコシステムの取り合い”が本格化しています。

    投資家として問うべきは「どのロボットが格好いいか」ではなく、「導入後、その会社に毎年いくら落ち続けるか」。ここに各社の明暗が出ます。

    リスクと注意点

    • 診療報酬の変動:制度改定次第で病院の採算=普及ペースが変わる。
    • 競争による消耗品の価格下落:プレーヤーが増えれば“替刃”の利幅も削られうる。
    • 症例数の伸び悩み:稼働が伸びなければリカーリングも積み上がらない。
    • 本体依存企業の波:消耗品比率が低い会社は、業績が台数の波に振られやすい。

    現場の視点から思うこと

    医療機器の“コスト”を現場で見てきた立場から言うと、最先端の機械ほど「入れて終わり」ではありません。動かし続けるための消耗品・保守が、静かに、しかし確実にお金を生み続ける。患者にとっての進歩と、病院の採算と、メーカーの収益は、必ずしも同じ方向を向いていない——この“ねじれ”を理解しているかどうかで、医療株の見え方はまるで変わります。

    「使うほど赤字」という一見ネガティブな現象の裏に、投資でいちばんおいしい“繰り返し収益”が眠っている。医療の現場を知る人ほど、この地図は読みやすいはずです。


    関連記事|あわせて読みたい医療株分析


    📚 関連書籍・おすすめ商品

    ※本セクションは楽天アフィリエイトによる紹介を含みます。


    著者について
    臨床工学技士として急性期医療の現場を経験し、医療業界に身を置きながら投資・資産形成を実践してきました。医療職の視点で「現場のリアル」と「お金の守り方」を発信しています。
  • 【医療の最前線×投資】国産手術支援ロボット「hinotori」|ダ・ヴィンチに挑む川崎重工×シスメックス

    【医療の最前線×投資】国産手術支援ロボット「hinotori」|ダ・ヴィンチに挑む川崎重工×シスメックス

    ⚠️ 投資判断・医療情報に関する注意:本記事は特定銘柄の売買を推奨するものではなく、臨床上の記述も一般的な情報です(診断・治療を目的としません)。投資判断はご自身の責任で、各社IR・一次情報を確認のうえ行ってください。

    まず投資の話は後回しにさせてください。今日は、手術室のいち風景から始めます。

    ダ・ヴィンチを初めて見たのは、学生のときだった

    手術支援ロボットを初めて見たのは、学生時代の見学でした。大きなアームが患者さんの上に覆いかぶさり、術者は少し離れたコンソールに座って、モニター越しに極細の鉗子を操る。「本当にSFの世界だ」と、素直に衝撃を受けたのを覚えています。

    ただ、その後に臨床工学技士として働いた病院では、手術支援ロボットは導入されていませんでした。高額で、扱える施設は限られる。だから私にとってダ・ヴィンチは、長いあいだ「一部の大病院にある、遠い未来の機械」という存在でした。そしてその世界を支配していたのは、ほぼ一社。アメリカ製の「ダ・ヴィンチ」です。「これに国産で挑む会社が出てきた」と聞いたとき、正直、半信半疑でした。それが今日の主役、hinotori(ヒノトリ)です。

    なぜ今、国産手術支援ロボットなのか

    手術支援ロボットは、長くアメリカのインテュイティブ社「ダ・ヴィンチ」がほぼ独占してきた領域です(同社の分析はこちら→Intuitive Surgical(ISRG)の徹底分析)。低侵襲で出血が少なく、術者の負担も軽い。患者にとっても医療者にとってもメリットが大きく、対象術式は広がり続けています。

    一方で、独占ゆえの課題もありました。本体も消耗品も高額で、保守も海外基準。日本の病院にとっては導入・維持のコストが重い。ここに「国産で、日本の現場に合わせたロボットを」という動機が生まれます。高齢化で手術需要が増え、外科医は不足していく——ロボットで一人の外科医がより多くを、より安全にこなせる価値は、これから一段と高まります。

    hinotoriとは何者か|川崎重工×シスメックスの合弁

    hinotoriを開発・製造しているのはメディカロイド社。これは、産業用ロボットの雄・川崎重工業(7012)と、血液検査で世界的なシスメックス(6869)が共同で設立した会社です。この座組みが絶妙です。

    会社 持ち込むもの
    川崎重工業(7012) 長年培った産業用ロボットの技術・精密制御・アーム設計
    シスメックス(6869) 医療分野の販売網・病院との関係・薬事や保守のノウハウ
    メディカロイド(合弁) 両者を束ね、日本初の国産手術支援ロボットを製品化

    「ロボットは作れるが医療は売れない」「医療は分かるがロボットは作れない」——この2つの欠けを、2社が互いに埋め合っている。hinotoriは2020年に国内で承認・発売され、泌尿器科(前立腺の手術)を皮切りに、婦人科・消化器外科などへ対応術式を広げてきました。

    臨床工学技士として、技術をどう読むか

    現場目線で見たとき、hinotoriの意味は「安いダ・ヴィンチ」ではありません。ポイントは3つあります。

    • 日本の手術室に合わせた設計:日本の狭い手術室でも取り回しやすいアーム構成など、現場の使い勝手を意識した作り。
    • 通信・遠隔との相性:国産であることは、将来の遠隔手術やデータ連携で規制・セキュリティ面の強みになりうる。地方の医師不足を考えると、ここは大きい。
    • 保守とサポートが国内:機械は「動くこと」以上に「止まらないこと」が大事。トラブル時に国内で素早く対応できる体制は、現場にとって想像以上の安心材料です。

    もちろん、症例数・エビデンス・術者の習熟という点では、長年蓄積してきたダ・ヴィンチが圧倒的に先行しています。hinotoriは「追いかける側」。ただ、国産の選択肢が存在すること自体が、価格交渉やイノベーションを促す意味を持ちます。

    投資としての「現在地」

    ここで大事な注意点です。メディカロイドは非上場なので、hinotoriに直接投資はできません。関わるなら、親会社2社を通じた”間接的な”エクスポージャーになります。

    銘柄 hinotoriとの関わり 注意点
    シスメックス(6869) 合弁の一方。医療×検査の本業が主軸で、hinotoriは将来の成長オプション 本業(検査試薬)が業績の中心。当ブログ分析→シスメックスの10項目分析
    川崎重工業(7012) 合弁の一方。ロボット技術を提供 航空・船舶・車両など重工業の多角企業で、医療ロボの業績比率は現状小さい

    つまり「hinotoriが伸びたら株価が2倍」という単純な話ではありません。両社とも本業が別にあり、hinotoriは“将来の成長オプション(当たれば大きい種)”という位置づけで見るのが現実的です。

    リスクと課題

    • ダ・ヴィンチの牙城:症例数・エビデンス・術者ネットワークで先行者が圧倒的。切り崩しは容易ではない。
    • 収益貢献はこれから:導入台数・稼働症例が積み上がるまで、親会社の業績を大きく動かす段階ではない。
    • 本業依存:株価は結局、シスメックスなら検査事業、川重なら重工業の景気に大きく左右される。
    • 診療報酬・保険適用:ロボット手術の保険適用範囲が普及ペースを左右する。
    • 海外展開のハードル:各国の薬事・競合環境を越えて世界で戦えるかは未知数。

    専門家として思うこと

    学生のとき見学で一度だけ見た、あの巨大なアーム。その後の現場では縁がなかったからこそ、「国産でここに挑む会社がある」という事実には、少し胸が熱くなります。医療機器の世界は、長らく“輸入して使う”のが当たり前でした。その世界に、日本のロボット技術と医療の知見が組んで生まれた選択肢がある。

    投資としては、まだ“種”の段階です。過度な期待は禁物で、あくまで本業のしっかりした2社の「将来の伸びしろ」として眺めるのが正解でしょう。それでも——普及がこれからだからこそ、伸びる余地も大きい。この種が育つ未来を、一人の元・医療者として静かに応援したくなるのです。


    関連記事|あわせて読みたい医療株分析


    📚 関連書籍・おすすめ商品

    ※本セクションは楽天アフィリエイトによる紹介を含みます。


    著者について
    臨床工学技士として急性期医療の現場を経験し、医療業界に身を置きながら投資・資産形成を実践してきました。医療職の視点で「現場のリアル」と「お金の守り方」を発信しています。
  • GLP-1・肥満治療で伸びる関連銘柄の選び方|医療職が読む「痩せ薬」テーマ株の本命と周辺

    GLP-1・肥満治療で伸びる関連銘柄の選び方|医療職が読む「痩せ薬」テーマ株の本命と周辺

    ⚠️ 投資判断・医療情報に関する注意:本記事は特定銘柄の売買を推奨するものではなく、臨床上の記述も一般的な情報です(診断・治療を目的としません)。投資判断はご自身の責任で、各社IR・一次情報を確認のうえ行ってください。

    「痩せ薬」はもう美容の話ではありません。糖尿病から心血管・心不全・腎臓まで“効く範囲”が広がり、医療の景色そのものを変えつつあります。臨床工学技士として透析・循環の現場を見てきた視点で、GLP-1テーマの「なぜ巨大なのか」「本命と周辺」「日本市場の特殊事情」「買い方とリスク」まで、できるだけ深く整理します。

    テーマ 本命(世界) 日本からの関わり方 最大のリスク
    GLP-1/肥満・代謝疾患 イーライリリー(LLY)・ノボノルディスク(NVO) デバイス・原薬CDMO・代謝管理という“周辺” 過熱バリュエーション・経口薬/後発の競争・供給

    現場で感じた「上流」の話から

    透析室で長く働いていると、ある共通のストーリーに何度も出会います。健診で血糖を指摘され、放置し、数年後に薬が増え、やがて腎機能が落ち、週3回・1回4時間の透析が始まり、心臓にも負担がかかっていく——という連鎖です。「もっと手前で止められていたら」と感じる場面は、正直、数え切れませんでした。

    GLP-1受容体作動薬が注目される本質は、まさにこの“上流”に届きうるからです。単なるダイエット薬ではなく、糖尿病・肥満・心血管・腎臓という連鎖の入口を押さえにいく薬。ここを理解すると、投資テーマとしての奥行きが見えてきます。

    そもそもGLP-1とは何か|現場目線でかみ砕く

    GLP-1は、もともと私たちの腸から出るホルモンです。これを薬にした「GLP-1受容体作動薬」は、ざっくり3つの働きをします。

    • 脳に効いて食欲を抑える:中枢に作用し「もう十分」という感覚を早める。
    • 胃の動きをゆっくりにする:胃内容の排出が遅れ、満腹感が長く続く。
    • 血糖に応じてインスリンを出す:血糖が高いときだけ働くため、単独では低血糖を起こしにくい。

    さらにイーライリリーのチルゼパチドは、GLP-1に加えてGIPというもう一つのホルモン受容体にも作用する“デュアル作動薬”で、減量効果がより強いとされます。この「作用機序の差」が、後述する2社の競争を理解する鍵になります。

    なぜ市場はこれほど大きいのか|「適応拡大」というエンジン

    市場が跳ねている最大の理由は、値上げでも一時的ブームでもなく、適応(使える病気)が次々に広がっていることです。臨床試験の“勝ち”が、そのまま市場の拡張につながっています。

    • 糖尿病:もともとの土俵。血糖と体重を同時に改善。
    • 肥満症:大幅な体重減少が臨床試験で示され、適応が拡大。
    • 心血管:セマグルチドの大規模試験「SELECT」で、心血管イベントの有意な低下が示された。「痩せる」から「心臓を守る」へ評価が変わった転換点。
    • 慢性腎臓病:セマグルチドの腎試験「FLOW」は有効性が明確で早期に終了したと報告された。
    • 心不全(HFpEF):チルゼパチドの「SUMMIT」など、守備範囲がさらに拡張中。

    適応が1つ増えるたびに対象患者が桁で増える——これが拡大のエンジンです。複数の証券会社は、肥満治療薬だけで2030年前後に10兆円規模に達するとの試算を出しています。医療の現場感覚でも「これは一過性ではない」と感じる数字です。

    本命はやはり2社|LLYとNVOを徹底比較

    このテーマの中心は、実質2社の寡占です。ここを外して周辺だけ買うのは、王を置かずに戦うようなもの。まず“核”を理解します。

    比較軸 イーライリリー(LLY) ノボノルディスク(NVO)
    主力(肥満) ゼップバウンド(チルゼパチド) ウゴービ(セマグルチド)
    主力(糖尿病) マンジャロ オゼンピック
    作用機序 GIP/GLP-1デュアル(減量効果が強いとされる) GLP-1単独(先行の実績とエビデンス)
    経口薬 オルフォルグリプロン(低分子・開発先行) 経口セマグルチドの高用量を展開
    立ち位置 “後発だが強力”で急伸 “先駆者”で市場を作った

    当ブログではLLYを10項目で分析済みです(Eli Lilly(LLY)株の徹底分析)。ざっくり言えば、NVOが市場を作り、LLYがより強い武器で追い上げている構図。どちらが勝つかを当てにいくより、「この2社の寡占が続く」に賭けるほうが、テーマ投資としては素直です。

    次の分水嶺は「注射から飲み薬へ」

    現状の主力は自己注射です。ここには「毎週の注射が心理的ハードル」という壁があります。だからこそ、経口薬(飲み薬)が普及すれば、対象患者は一段と広がると考えられています。

    この“経口レース”でLLYのオルフォルグリプロンは開発が先行しているとされ、注目度が高い。飲み薬は製造・流通のスケールも効きやすく、勝者の総取りになりやすい領域です。テーマを追うなら、各社の経口薬の進捗は最重要ウォッチポイントになります。

    日本市場の特殊事情|ここが見落とされがち

    日本の投資家として押さえておきたいのが、日本ならではの事情です。

    • 承認と保険適用:肥満症治療薬としてウゴービが日本でも承認・発売されましたが、保険適用には体格や合併症などの条件があり、米国のように誰でも自由に、とはなっていません。ここが日本での普及ペースを左右します。
    • 供給制約:世界的な需要増で、日本でも供給がタイトになりやすい。糖尿病患者向けの供給を守るため、適応外の“痩せ目的”使用が問題視される場面もあります。
    • 自由診療・美容クリニック経由の需要:保険外での処方も広がっており、正規・非正規が入り混じるグレーな市場も生まれています。

    つまり日本は「爆発的普及」より「条件つきで着実に広がる」市場。だからこそ、薬そのものの本命は海外に置き、日本株では“普及に連動する周辺”を拾う——という戦略が噛み合います。

    日本からどう関わるか|“周辺”3層を丁寧に

    ① 注射デバイス(針・ペン・プレフィルドシリンジ)

    GLP-1は基本が自己注射。薬が普及するほど、注射針・ペン型デバイス・プレフィルドシリンジの需要が構造的に伸びます。テルモ(テルモの分析)やニプロ(ニプロの分析)は、この“注射の裏方”。薬の勝敗に賭けず、普及量そのものに乗る発想です。現場でも、注射関連の消耗品は「誰が処方しても必ず使う」インフラだと実感します。

    ② 原薬・バイオ医薬の製造受託(CDMO)

    供給不足が続くなか、製造能力そのものが希少資源になっています。富士フイルム(富士フイルムの分析)はバイオ医薬CDMOに巨額投資を続けており、“痩せ薬ブームの製造裏方”として恩恵を受けうる立ち位置。写真フィルムからヘルスケアへ転換した同社らしい、地味だが太い関わり方です。

    ③ 代謝・血糖の管理

    治療の前後で血糖モニタリングの重要性は増します。FreeStyleリブレのアボット(Abbottの分析)は代謝管理テーマの本命。薬が主役になるほど、その“計測”を担う会社にも光が当たります。

    “食われる側”も見ておく|逆風の読み方

    テーマ株は「買われる会社」だけでなく「食われる会社」も生みます。GLP-1が肥満・糖尿病・心血管を一手に押さえにいくと、既存の一部の生活習慣病薬や、肥満外科・関連機器などは需要を奪われる可能性があります。ポートフォリオを組むときは「このテーマで伸びる側/削られる側」の両面を見ておくと、思わぬ含み損を避けられます。

    リスクと課題

    • バリュエーション過熱:良い会社と良い株価は別物。期待が先行し、将来を織り込みすぎている可能性。決算一つで大きく振れます。
    • 経口薬・後発の競争:注射から飲み薬へ、また特許切れ後の後発参入で寡占構図が崩れうる。
    • 供給制約と“偽薬”問題:需要に生産が追いつかず、非正規の類似品が出回るなどブランド毀損リスク。
    • 長期安全性・副作用:消化器症状や、中止後のリバウンド、長期使用データの蓄積が今後の論点。
    • 保険・規制:各国の保険適用範囲や薬価が業績を左右する。日本の条件付き適用もその一つ。
    • 為替・金利:本命が米国大型株のため、円建てでは為替の影響も無視できない。

    臨床工学技士として思うこと

    透析室のベッドで、糖尿病から腎不全に至った患者さんを、私は本当に数え切れないほど見てきました。透析は生活のかたちを大きく変えます。その“手前”で流れを止められる薬が現実になってきた——これは投資の損得を超えて、素直にすごいことだと感じます。

    もちろん株価は過熱しているかもしれません。でも医療の側から見ると、これは一過性のブームではなく、慢性疾患の入口を塗り替える構造的な変化です。だからこそ、短期の値動きだけでなく「この技術が現場をどう変えるか」を軸に、長い目で付き合いたいテーマだと思っています。

    投資判断の考え方(まとめ)

    観点 考え方
    コア LLY・NVOの2社をテーマの中心(王)に置く
    サテライト デバイス(テルモ/ニプロ)・CDMO(富士フイルム)・管理(アボット)で分散
    入り方 すでに高い=一括ではなく分割・押し目・積み立てで時間分散
    決算で見る所 処方数の伸び/供給(生産能力)/通期ガイダンス/経口薬の進捗
    時間軸 短期の株価より、適応拡大という構造変化を数年単位で

    投資判断:テーマは有望。ただし“高値掴み注意”。コア(本命2社)+サテライト(周辺)を、時間を分けて。


    関連記事|あわせて読みたい医療株分析


    📚 関連書籍・おすすめ商品

    ※本セクションは楽天アフィリエイトによる紹介を含みます。


    著者について
    臨床工学技士として急性期医療の現場を経験し、医療業界に身を置きながら投資・資産形成を実践してきました。医療職の視点で「現場のリアル」と「お金の守り方」を発信しています。
  • Boston Scientific(BSX)株の徹底分析|心房細動治療の革命を起こす医療機器の雄【米国株】

    Boston Scientific(BSX)株の徹底分析|心房細動治療の革命を起こす医療機器の雄【米国株】

    ⚠️ 投資判断に関する注意事項:本記事は情報提供を目的としたものであり、投資勧誘を意図するものではありません。投資判断はご自身の責任で行ってください。最新情報はBoston Scientific IRページをご確認ください。

    投資判断シート10項目で徹底分析

    ティッカー 業種 海外売上比率 売上高(FY2024)
    BSX(NYSE) 医療機器(循環器・EP・泌尿器・神経) 約45% $167.5億(+17.6%)

    心房細動のアブレーション中、食道温度モニターが警告を出した。

    術者が手を止めた。カテーテルを動かすな——誰も声に出さなくても、カテーテル室の空気が一瞬で固まる。あの緊張感を、臨床工学技士として何度も味わってきた。

    高周波アブレーションは「熱」で心筋を焼く。効果は確かだ。だが焼灼部位の周囲——食道、横隔神経、肺静脈——は熱に弱い。術者は常に「どこまで焼いていいか」という綱渡りを強いられる。それがアブレーションの宿命だった。

    だから、Boston ScientificのFarapulseが「熱を使わない」と聞いたとき、現場の人間として直感的に理解した。これは術者の恐怖を取り除く技術だ、と。

    Farapulseはパルスフィールドアブレーション(PFA)という手法を使い、電気パルスで心筋細胞膜のみを選択的に破壊する。熱を介さないため、食道や神経へのダメージリスクが劇的に低い。手技時間も短縮される。

    2024年Q4、この製品がついに日本でも保険適用を取得した。世界のPFAアブレーションの20%がすでにFarapulseで行われており、2026年には60%に達すると予測される。

    治療を待っている心房細動患者は世界に5,000万人いる。その市場を、Boston Scientificが塗り替えようとしている。

    投資家として見逃せない話だと思い、10項目で徹底分析した。


    ① どんな企業か?

    Boston Scientific(ボストン・サイエンティフィック)は1979年創業、マサチューセッツ州マールボロに本社を置く世界有数の医療機器メーカーだ。

    心臓カテーテル・電気生理・泌尿器・神経刺激・消化器と幅広い分野に製品を持ち、FY2024売上は$167.5億(約2.5兆円)。Medtronic・Abbott・Johnson & Johnsonと並ぶ世界4大医療機器メーカーの一角を占める。

    2024年のセグメント別売上構成は以下の通り:

    セグメント FY2024売上(概算) 主力製品
    Cardiovascular(心臓血管) $70億超 Farapulse、WATCHMAN FLX、SYNERGYステント、AGENT DCB
    MedSurg(消化器・泌尿器) $55億超 Exalt-D 内視鏡、LithoVue尿路結石、SpaceOAR
    Neuromodulation(神経刺激) $16億超 Precision SCS、Vercise DBS

    ② 独自の強みはあるか?

    Boston Scientificの強みは「循環器領域での技術の深さ」と「EP(電気生理学)市場での先行優位」にある。

    Farapulse——パルスフィールドアブレーション(PFA)の覇者

    従来の熱アブレーション(高周波・冷凍)は、心筋組織を加熱または冷却して焼灼するが、周辺の食道・肺静脈・横隔神経へのダメージリスクが常に付き纏っていた。Farapulseが採用するPFAは、マイクロ秒単位の電気パルスを使って心筋細胞膜のみを選択的に破壊する。熱を介さないため、隣接する非心筋組織への影響が極めて少ない。

    • 2024年:世界のPFAアブレーションの約20%がFarapulseで実施
    • 2026年予測:PFAアブレーションの60%がFarapulseに移行
    • 日本:2024年Q4に保険適用承認→今後の急速普及が見込まれる
    • 競合:Medtronic PulsedSelect、J&J DUALITY——いずれも後発、Farapulseが先行優位を維持

    WATCHMAN FLX——左心耳閉鎖デバイス(LAAC)の市場リーダー

    心房細動の患者に「抗凝固薬を一生飲み続けてください」と告げたとき、患者の顔が曇るのを何度も見てきた。出血リスクが高い高齢患者、転倒リスクのある患者、消化管出血の既往がある患者——そういう人たちにとって抗凝固薬は「飲めない薬」だ。

    WATCHMANは、そういう患者の選択肢になる。

    心房細動患者の約90%の血栓は「左心耳」という心臓の袋状の部位で形成される。WATCHMANはこの左心耳をカテーテルで塞ぐプラグ型デバイスで、血栓が体循環に出るのを物理的に防ぐ。抗凝固薬なしで脳梗塞リスクを抑える、という発想の転換だ。

    術後45〜60日で組織がデバイスを覆い(内皮化)、その後は抗凝固薬を中止できる。患者にとって「薬から解放される」という意味は大きく、QOL(生活の質)への影響は臨床試験の数字以上のものがある。

    • 世界累計治療患者数:50万人以上(2024年時点)
    • LAAC市場シェア:Abbott Amuletと二分、長期データの蓄積ではWATCHMANが優位
    • 臨床エビデンス:PROTECT AF・PREVAIL・CHAMPION-AF等の大規模試験で有効性・安全性を実証
    • 市場拡大の鍵:AF患者への認知向上と術者トレーニング拡充で適応患者層が拡大中

    Farapulseが「治療の質を上げる」デバイスなら、WATCHMANは「治療の選択肢を広げる」デバイスだ。両方を持つBoston Scientificは、AF患者への接点を根本から抑えている。

    SYNERGYステント・AGENT DCB——冠動脈インターベンションの主力

    SYNERGY薬剤溶出ステントはエベロリムスを搭載した生体吸収性ポリマーコーティングステント。AGENT DCB(Drug-Coated Balloon)は薬剤塗布バルーンで、ステントを使わずに冠動脈病変を治療できる。特に小径血管・分岐部病変での需要が高い。

    ③ 事業に強みと成長性はあるか?

    FY2024は売上+17.6%増という高成長を達成。特にEP部門がFarapulseとWATCHMANの普及で急加速している。

    年度 売上高 前年比 調整後EPS 配当
    FY2022 $126.8億 +8.7% $1.68 なし
    FY2023 $142.4億 +12.3% $1.97 なし
    FY2024 $167.5億 +17.6% 約$2.50+ なし

    Q4 2024単体の数字が特に印象的だ:

    • 売上:$45.6億(前年同期比+22.4%)——加速成長
    • 調整後EPS:$0.70(前年同期比+27%)
    • Cardiovascularセグメント:前年同期比+25%超(EP部門が牽引)

    同業のMedtronic(+3〜4%)、J&J MedTech(+4〜5%)と比較すると、BSXの+17.6%がいかに突出しているかがわかる。2025年通期ガイダンスも強気で、売上成長+12〜14%(オーガニック)を見込む。Farapulseの国際展開加速と日本での保険適用開始が主な成長ドライバーだ。

    ④ 良い経営者か?

    CEO:Mike Mahoney(マイク・マホーニー)

    項目 内容
    就任年 2012年(CEO就任)
    経歴 Johnson & Johnson、GE Healthcare等を経てBSXへ
    在任中の売上成長 $70億台(2012年)→$167億(2024年):2.4倍以上
    在任中の株価 約$13(2012年)→$90超(2025年):7倍以上

    4-1:徳(誠実さ・倫理観)

    ISO・FDA規制遵守を徹底し、製品リコール発生時も迅速な情報開示を徹底。透明性の高いIR開示で機関投資家の信頼を長期にわたって維持している。

    4-2:ビジョン(長期展望)

    「Advancing Science for Life(科学を前進させ、命のために)」のスローガンのもと、Farapulseへの投資判断を早期に行い、PFAという新領域に先駆けて参入。短期的な利益より技術的優位性を重視した判断が、今日の高成長につながっている。R&Dへの投資は売上の約10%水準を維持。

    4-3:全員参加(組織力)

    世界48,000人以上の従業員を擁し、DEI(多様性・公平性・包摂性)を重視した企業文化を構築。Glassdoorの社員評価でも高評価を維持しており、人材が集まる会社としての求心力がある。

    ⑤ 経営と創業のDNAは一致しているか?

    「私たちは発明の文化を信じている。ただ製品を作るのではなく、医療を変える」——共同創業者 John Abele

    1979年、Pete NicholasとJohn Abeleは「低侵襲治療(Less Invasive Medicine)」を普及させるという使命のもとBoston Scientificを創業した。当時はカテーテルによる治療自体が黎明期で、体を大きく切ることなく治療するというコンセプト自体がラディカルだった。

    創業時のスピリットは明確だ:外科医のメスが届く場所に、カテーテルを通す。

    40年以上経った今、Farapulseという「開胸手術なしに心房細動を根治する」技術への投資は、創業者の「低侵襲」の哲学と完全に一致している。DNAが生きている会社だ。

    ⑥ 業績は好調か?

    FY2024の業績は業界を突き抜けている。同業大手のMedtronic(FY2024成長率+3〜4%程度)やJ&J MedTech(+4〜5%程度)と比較すると、BSXの+17.6%という数字がいかに際立っているかがわかる。

    成長を牽引しているのは主にEP(電気生理学)部門だが、その他のセグメントも堅調だ。EP部門はFarapulse導入後の急成長——米国での普及が加速し、2025年からは国際展開が本格化する。MedSurgは内視鏡・泌尿器が安定成長。Neuromodulationは脊椎刺激療法(SCS)分野で存在感を高めている。

    ⑦ 財務は健全か?

    指標 数値 判定
    売上高成長率(FY2024) +17.6% ✅ 同業トップクラスの高成長
    調整後営業利益率 約25%+ ✅ 高水準で拡大傾向
    GAAP純利益(FY2024) $5.66億 ⚠️ 買収のれん償却・一時費用で圧縮
    調整後EPS成長率 +27%(Q4 2024) ✅ 加速成長中
    自己資本比率 約35% ⚠️ 買収に伴うのれん・負債が重い
    有利子負債 約$130億 ⚠️ 積極買収の代償、金利上昇に注意
    配当 なし ➡️ 成長投資・自社株買いを優先
    時価総額 $1,300億超(2025年初) 成長株プレミアム評価

    GAAP純利益が低く見えるのは大型買収に伴うのれん償却や一時費用が原因で、実態のキャッシュ創出力は高い。ただし有利子負債$130億は見逃せないリスクで、金利環境が悪化した場合の財務コスト増は要注意だ。配当がない点は「インカム投資家」向けではないが、成長に全力を注ぐ姿勢として評価できる。

    ⑧ リスクと課題はあるか?

    • ⚠️ 高バリュエーション:調整後P/Eで40〜50倍超の水準。成長が鈍化した場合の株価下落リスクが大きい
    • ⚠️ PFA競合の本格参入:MedtronicのPulsedSelect、J&JのDUALITY、AbbottのPulsar等が市場投入済み。価格競争と市場シェア争いが激化する見通し
    • ⚠️ のれん・無形資産の重さ:総資産の約60%がのれん・無形資産。将来の減損リスクが潜在的に存在する
    • ⚠️ 為替リスク:売上の約45%が海外。強いドルが業績を目減りさせる
    • ⚠️ 規制リスク:FDA・日本PMDA・欧州MDRの承認プロセスの遅延が製品投入の時期を左右する
    • ⚠️ 金利リスク:約$130億の有利子負債を抱える中、高金利環境が長期化すると財務コストが重くなる
    • ⚠️ 製品リコールリスク:医療機器の特性上、予期せぬ製品欠陥・リコールは株価・信頼に直結するリスク

    ⑨ 業界に将来性はあるか?

    Boston Scientificが主戦場とする「心房細動(AF)治療市場」の将来性は極めて高い。

    指標 データ
    現在の世界AF患者数 約5,000万人
    2040年の推計患者数 7,200万人超(高齢化で約44%増加)
    AF患者の脳梗塞リスク 一般人の約5倍
    カテーテルアブレーション市場 約$40億(2024)→$80億+(2030年予測)

    重要なのは「現在治療を受けられていない患者が圧倒的多数」という点だ。AF患者5,000万人のうち、カテーテルアブレーションを受けている患者は推計で数百万人レベルに過ぎない。Farapulseが普及することで手技の安全性と効率性が向上し、この「未治療患者層」への到達が加速する。高齢化が確実に進む日本・欧州・中国での需要拡大も追い風だ。

    ⑩ 会社に将来性はあるか?→ 投資価値はあるか?

    評価軸 判定
    業績の成長性 ✅ FY2024 +17.6%、業界トップクラスの高成長継続中
    製品の革新性 ✅ Farapulseで市場を先行、WATCHMANはシェア1位
    パイプラインの厚み ✅ AGENT DCB・次世代EP機器等、開発中製品が豊富
    経営者の質 ✅ Mike Mahoney就任以来、株価7倍超の実績
    創業DNAの継承 ✅「低侵襲治療」の哲学がFarapulseに生き続ける
    業界の将来性 ✅ AF市場は確実に拡大、未治療患者層が巨大
    財務・バリュエーション ⚠️ 高P/E・無配当・負債重め。グロース株のリスク

    投資判断:YES

    Farapulseという心房細動治療のゲームチェンジャーを持ち、WATCHMANというシェア1位製品も擁するBoston Scientificは、医療機器セクターの中でも稀有な高成長株だ。MedtronicsやJ&Jが「安定配当・低成長のインカム株」なら、BSXは「高成長グロース株」として別の投資家層をターゲットにしている。

    「医療機器で世界をリードし続ける会社に長期で投資したい」「Farapulseが心房細動治療の標準になるという確信がある」という投資家には、BSXは最有力候補の一つだと思う。

    カテーテル室であの食道温度アラームを聞き続けてきた経験から言えば、Farapulseが広まることで助かる患者は確実に増える。術者の負担も、MEの緊張も、患者の不安も——全部軽くなる技術だ。その現場の変化が、株価に反映されていくと信じている。


    関連記事|あわせて読みたい米国医療株分析


    📚 関連書籍・おすすめ商品

    ※本記事はAmazonアソシエイトプログラムに参加しています。商品購入時に著者に少額の報酬が入りますが、推薦内容に影響はありません。


    著者について
    臨床工学技士として急性期医療の現場を経験し、心臓カテーテル室でBoston Scientificの製品を使い続けてきた。現在は医療業界に身を置きながら投資・資産形成を実践。「現場のリアル」と「投資の視点」を組み合わせて発信しています。
  • 臨床工学技士の年収・給料が上がらない本当の理由|平均年収と上げ方も解説

    臨床工学技士の年収・給料が上がらない本当の理由|平均年収と上げ方も解説

    「なんで頑張っても給料が上がらないんだろう」

    急性期病院で臨床工学技士として働いていたとき、何度もそう考えた。透析管理、手術室での補助、除細動器の点検、夜間オンコール。業務の幅は広かった。でも給料の数字は毎年ほとんど動かなかった。

    「専門職だから仕方ない」と思い込もうとしていたけれど、転職してから初めてわかった。上がらないのは「仕方ない」のではなく、構造的な理由があった。

    臨床工学技士の年収はいくら?【平均・年代別の目安】

    まず実態から。各種の賃金調査や求人データで示される臨床工学技士の年収水準は、おおむね次のとおりだ(施設・地域、夜勤やオンコールの有無で幅が出る)。

    区分 年収の目安
    全体の平均 約400〜450万円
    20代 約330〜420万円
    30代 約420〜500万円
    40代以降 約480〜580万円(主任・技士長クラスで上振れ)

    参考までに、看護師の平均年収は約500万円前後とされることが多い。業務の専門性や責任を考えると、臨床工学技士の水準は「割に合っていない」と感じる人が多いのも無理はない。

    そして重要なのは、この水準が年功序列のテーブルでほぼ決まり、個人の努力やスキルでは大きく動きにくいという点だ。なぜそうなるのか——ここから構造を6つに分けて解説する。

    理由① 需給バランスが看護師と全然違う

    看護師は常に「3万人不足」と言われ、各病院が奪い合う状態が続いている。不足しているから、処遇改善が政策として動く。給与も動く。

    臨床工学技士はどうか。国家資格の取得者数は毎年増え続けており、病院側の視点では「辞めても補充できる」という感覚がある。需要より供給が追いついているポジションでは、給与交渉の前提条件が成り立ちにくい。

    「専門職だから優遇されるはず」という期待は、需給バランスが崩れた瞬間に崩れる。

    理由② 歴史が浅く、政治力がない

    医師には医師会という強力な組織がある。看護師には歴史と数(約120万人)という力がある。

    臨床工学技士の国家資格は1987年。まだ40年に満たない。業界としての政治的な発言力は弱く、診療報酬の設計でCEの技術料が適切に評価される仕組みを作ることが難しかった。

    「頑張っているのに評価されない」は個人の問題ではなく、制度設計の問題でもある。

    理由③ 「なんでもできる」が「なんでもやらされる」になっている

    これが一番の構造的問題だと思っている。

    臨床工学技士は業務範囲が広い。透析・手術・ICU・カテーテル室・機器管理——病院によっては呼吸器管理や内視鏡まで担当する。

    「なんでもできる」は強みだ。ただ病院の視点では「一人で複数領域をカバーしてくれる便利なコメディカル」になりやすい。業務が広い分、「この人がいなければ成り立たない専門領域」が見えにくくなる。

    看護師は「ICU専門」「手術室専門」と分業が進んでいる。専門を絞るほど希少価値が上がる。CEは「なんでもやる」ことで評価されながら、その「なんでもやる」が年収交渉の武器になりにくいという逆説を抱えている。

    理由④ タスクシフトで業務は増えても、給与は追いつかない

    2021年の臨床工学技士法改正により、CEが担える業務範囲がさらに拡大した。医師の働き方改革の一環として「タスクシフト・タスクシェア」が推進され、これまで医師が担っていた業務の一部がCEへ移ってきた。

    具体的には気管挿管の補助、静脈路の確保・採血、手術室でのより広い医療機器操作など。現場のCEは新たな技術を習得し、責任範囲を広げている。

    ここに大きな矛盾がある。業務は増えた。責任も増えた。でも給与は変わっていない。

    タスクシフトは「CEの専門性が認められた証拠」という側面もある。しかし現状では、診療報酬への反映も、病院内の給与テーブルへの反映も、業務拡大のスピードに追いついていない。「できることが増えた」ことと「もらえる金が増える」ことは、今の仕組みの中では直結しない。

    都合よく使われている、という感覚は気のせいではない。構造的にそうなりやすい仕組みの中にいる。

    理由⑤ 診療報酬は「行為」に払われる。技術の質には払われない

    病院の収入は診療報酬で決まる。「この検査を何件やったか」で算定される仕組みで、「誰がやったか」「どれだけ深い知識で判断したか」は評価されない。

    新人でもベテランでも、病院の収入は変わらない。収入が変わらないなら、人件費を上げる動機が生まれにくい。

    理由⑥ 給与テーブルが年功序列で固定されている

    スキルを伸ばしても、専門資格を追加取得しても、テーブルの外には出られない。入職時点でおおよその生涯賃金が読めてしまう構造だ。

    外に出てわかったこと

    複数回の転職を経て、医療業界の企業に移った。

    病院にいたとき、給与への不満はあっても「どうにもならない」と思っていた。転職してわかったのは、「どうにかできる」ということだった。スキルと経験に値段をつけて、交渉できる世界が存在していた。

    医療機器メーカーや医療関連企業では、CEの臨床経験と専門知識は「希少なスキルセット」として評価される。タスクシフトで拡大した業務経験も、企業側から見れば「即戦力の証明」になる。院内では当たり前すぎて見えなかった価値が、外に出ると見え始めた。

    勤務先 年収イメージ(目安)
    病院(臨床工学技士) 約400〜450万円
    日系医療機器メーカー 約500〜650万円
    外資系医療機器メーカー 約650〜900万円+(成果・交渉で変動)

    ※あくまで一般的な目安。「どこで働くか」で、同じスキルでも評価額はこれだけ変わる。

    💰 “実際の手取り額”は有料Noteで全公開しています

    上の表は一般的な目安です。私自身の病院時代 → 循環器専門病院 → 日系メーカー → 外資メーカーの4社分の給与リアル(手取り・賞与・転職ごとの変化)は、有料Noteシリーズで赤裸々に公開しています。「転職でいくら変わるのか」を具体的な数字で知りたい人はこちら。

    ▶ 臨床工学技士の給与リアル全公開(有料Noteマガジン)

    今できること

    • 市場価値を知る——転職エージェントに登録するだけでいい。面接まで行かなくていい。「自分の経験はいくらで評価されるか」を知るだけで、選択の幅が変わる
    • スキルを言語化する——「透析管理をしていた」より「100名規模の透析施設で機器管理・トラブル対応を年間XX件担当」と言えるようにする
    • タスクシフトで習得したスキルを強みにする——「法改正後に気管挿管補助・静脈路確保を担当」は企業側には即戦力の証明として映る

    「給料が上がらないのは仕方ない」は、思い込みかもしれない。


    よくある質問|臨床工学技士の年収・給料

    Q. 臨床工学技士の平均年収は?

    各種調査で約400〜450万円とされることが多いです。20代は330万円台から、40代以降で500万円を超える人もいますが、年功序列の給与テーブルに沿うため、施設内での大きな差は生まれにくいのが実情です。

    Q. 臨床工学技士で年収1000万円は可能ですか?

    病院勤務のままではほぼ現実的ではありません。到達している人の多くは、医療機器メーカー(特に外資)や医療系企業へ転職し、専門性+英語+マネジメントなどを掛け合わせたケースです。

    Q. 年収を上げる一番現実的な方法は?

    「勤務先を変える」ことです。同じスキルでも、病院・日系メーカー・外資で評価額が大きく変わります。まずは市場価値を知るところから——臨床工学技士の転職エージェントの選び方も参考に。私自身の転職ごとの“実際の金額”は有料Noteシリーズで公開しています。

    🧰 「職務経歴書が書けない」で止まっていませんか?

    臨床工学技士の“現場の当たり前”を、採用担当に伝わる言葉へ翻訳。職務経歴書テンプレ+可搬スキル棚卸しシート(記入例18)+記入見本の3点セットにまとめました。

    ▶ CE転職キットを見る(note)


    関連記事|あわせて読みたい


    📚 関連書籍・おすすめ

    ※当ブログは楽天アフィリエイト等のプログラムに参加しています。商品購入時に紹介料をいただく場合があります。


    著者について
    臨床工学技士として急性期医療の現場を経験し、現在も医療業界に身を置きながら投資・資産形成を実践。医療職の視点で「現場のリアル」と「お金の守り方」を発信しています。
  • 【注意喚起】「寝てても1日数万円」の正体|医療職が投資詐欺・情報商材に狙われる理由と5つの見分け方

    【注意喚起】「寝てても1日数万円」の正体|医療職が投資詐欺・情報商材に狙われる理由と5つの見分け方

    ⚠️ この記事について:本記事は特定の投資・商材を推奨または否定するものではなく、投資リテラシー向上を目的とした一般的な注意喚起です。投資は自己責任で行い、最終判断はご自身でお願いします。「元本保証」「必ず儲かる」を謳う勧誘は金融商品取引法上の問題を含む可能性があります。

    長い勤務を終えた帰り道。電車の中でぼんやりInstagramを開くと、こんな投稿が流れてきました。

    「私はもう働いていません。寝ている間に毎日3〜5万円が入ってきます。あなたも今日から自由になれます。」

    キラキラした海外リゾートの写真。スマホ画面いっぱいの通知音のスクリーンショット。「無料でノウハウをプレゼント」の文字。
    臨床工学技士として現場に立っていた頃、身体を削って患者さんのモニターを見張り、それでこの給料か……と感じたことが何度もありました。その記憶がふとよみがえり、仕事帰りで少し疲れていた私は、ほんの一瞬、指が止まりました。

    臨床工学技士として医療の現場を経験し、その後も投資を続けてきた立場から、はっきり言います。「寝てても稼げる」は、嘘ではありません。でも、あなたが今すぐ真似できる話でもありません。この一見矛盾した結論の意味を、この記事で分解していきます。


    なぜ医療職こそ、この手の勧誘に狙われるのか

    先に、いちばん大事なことを書きます。医療職は、この手の投資詐欺・情報商材の「上客」として狙われやすいという事実です。理由は、私たちの職業特性そのものにあります。

    医療職の特性 なぜ狙われるのか
    年収が比較的高い・安定している 「投資に回せる原資がある」と見なされる。ローン審査も通りやすく、借金してでも投資させやすい
    多忙で時間がない 「じっくり勉強する暇がない」ため、”お任せ””自動””ほったらかし”の言葉に反応しやすい
    まじめで信じやすい 資格や権威(「元証券マン」「AI」「実績スクショ」)を提示されると信用しやすい
    「投資に向いている」と言われがち 安定収入=積立向きは事実だが、それを逆手に取られ「向いているあなたなら成功する」と煽られる
    横のつながり(勉強会・SNS)が強い 同僚・先輩からの紹介という形で入ってくると、疑いにくい(=MLM型の温床)

    「安定収入があるから積立投資は向いている」——これ自体は本当です。私も繰り返し書いてきました。でも、その”向いている”という言葉が、詐欺の入口の呼び水にもなる。ここに医療職特有の落とし穴があります。


    「寝てても稼げる」を3つの層に分解する

    ひとくちに「寝てても稼げる」と言っても、中身はまったく違う3つの層に分かれます。この見取り図を持つだけで、9割の投稿は分類できるようになります。

    第1層:本物の「ストック型」不労所得(少数・実在する)

    まず、本物は確かに存在します。いわゆるストック型の収入です。

    手法 実態 「寝てても」の真実
    ブログ・YouTube・アフィリエイト 過去に大量の記事・動画を仕込み、今も検索・視聴で流入がある 稼働ゼロではない。過去の膨大な労働の後払い
    有料コンテンツ販売(電子書籍・有料note) 一度作れば自動で売れ続ける 集客の仕組み(SNS・SEO)の維持が必要
    配当・不動産 株の配当金、家賃収入 数百万〜の元手が前提。投稿では絶対に語られない
    事業の仕組み化 従業員・外注に業務を委ねる 経営者。そもそも「寝てても」ではなく仕組み構築の成果

    共通点はひとつ。先に大きく働いたか、大きな元手があるか、そのどちらか(または両方)です。「寝てても入る」は結果であって、入口ではない。ここを飛ばして「誰でも今日から」と言う投稿は、この時点で第1層ではありません。

    第2層:情報商材・オンラインサロン(グレー・最も多い)

    Instagramで最も多いのが、この層です。稼いでいることは事実。でも、その稼ぎ方が「稼ぎ方を売ること」という構造です。

    • 「月◯万円稼げた方法を無料でプレゼント」→ LINE登録へ誘導
    • 実際の収益源は、投資やせどりそのものではなく、「稼ぐ方法を教える情報商材・月額サロン(数千〜数万円)」
    • つまり「稼ぎたい人」に売って稼ぐ構造。稼いでいるのは”教える側”だけ
    • 収益スクショは、加工・一時的・アフィリエイト報酬の合算であることが多い

    ビジネスとしては回りますが、「あなたも同じように稼げる」の再現性はほぼありません。紹介報酬で会員を増やす構造になっていれば、それは実質的なMLM(マルチ商法)です。同僚や先輩から誘われた場合ほど、冷静に距離を取る必要があります。

    第3層:詐欺・ポンジスキーム(危険・関わってはいけない)

    そして、最も危険な層。ここは「稼げるかどうか」以前に、お金が返ってこないことが前提の世界です。

    • FX・仮想通貨の自動売買ツール販売:「AIが寝ている間に取引」→ 高額なツール・EA販売が目的。多くは資金が溶ける
    • 投資詐欺・ポンジスキーム:「元本保証で月◯%」→ 新規会員の出資金を配当に回す自転車操業。金融商品取引法・出資法違反の可能性
    • 偽の収益スクショ:フリー素材や生成画像を実績と偽る
    • ロマンス投資詐欺:マッチングアプリやSNSで親密になり「一緒に増やそう」と誘導

    特に「元本保証」「絶対に儲かる」は、金融の世界では原則としてあり得ない言葉です。これが出てきた時点で、内容を検討する必要すらありません。即撤退が正解です。


    だまされないための5つの見分け方チェックリスト

    1日数万円を謳う投稿を見たら、以下の5つで判定してください。ひとつでも赤信号が点いたら、いったん立ち止まる価値があります。

    チェック項目 健全なサイン 危険なサイン
    ① 元手・初期労働に触れているか 「◯年かけて」「元手◯万円で」と具体的 「誰でも」「未経験でも今日から」
    ② 収益源が具体的か 物販・配当など仕組みを説明できる 「秘密のノウハウ」で濁す
    ③ 最終導線はどこか 商品・サービスそのもの LINE登録・サロン・ツール販売が本体
    ④ 金融庁の登録があるか 投資助言・運用業の登録番号を明示 無登録で「増やしてあげる」と勧誘
    ⑤ 「元本保証」「絶対」があるか リスクを明記している 「元本保証」「絶対儲かる」と断言

    特に④は強力です。他人のお金を預かって運用したり、個別銘柄の助言をして報酬を得るには、金融商品取引業の登録が法律で義務付けられています。無登録の相手が「あなたのお金を増やします」と言った時点で、それは違法の可能性が高い。登録業者かどうかは、金融庁の「免許・許可・登録等を受けている業者一覧」で誰でも確認できます。


    臨床工学技士だった経験から、最後に伝えたいこと

    臨床工学技士は、患者さんのモニターの数字を一日中見つめる仕事です。「この波形はおかしい」「このアラームは無視できない」——異常を異常として見抜く訓練を、日々積み重ねる職種です。

    その目を、自分の資産にも向けてほしいのです。「寝てても1日数万円」というアラームが鳴ったら、まず疑う。波形を読むように、その裏側の仕組みを読む。おいしすぎる話は、たいてい誰かにとっておいしいだけで、それはあなたではありません。

    遠回りに見えても、本物の資産形成はシンプルです。支出を管理し、余剰資金でインデックスを積み立て、時間を味方につける。地味ですが、これが身体を削って働いて稼いだお金を、いちばん確実に守り育てる方法だと、私は医療の現場を経験し、今も医療業界に身を置きながら実感しています。

    あなたの給料は、命と向き合った対価です。その価値を、「寝てても」の言葉に奪わせないでください。


    関連記事|あわせて読みたい


    📚 関連書籍・おすすめ商品

    ※当サイトはAmazonアソシエイト・プログラムの参加者です。適格販売により収入を得ることがあります。


    著者について
    臨床工学技士として急性期医療の現場を経験し、現在も医療業界に身を置きながら投資・資産形成を実践。医療職の視点から「現場のリアル」と「お金の守り方」を発信しています。特定の金融商品の勧誘は行いません。
  • 日本ライフライン(7575)株の徹底分析|心臓デバイスで国内首位級を狙う専門商社【医療機器】

    日本ライフライン(7575)株の徹底分析|心臓デバイスで国内首位級を狙う専門商社【医療機器】

    ⚠️ 投資判断に関する注意事項:本記事は情報提供を目的としており、投資勧誘を目的とするものではありません。投資は自己責任で行ってください。最新の業績・財務情報は日本ライフライン IRページをご確認ください。

    投資判断シート10項目で徹底分析

    証券コード 業種 売上高(FY2026) 営業利益率
    7575 医療機器(循環器・心血管) 約592億円 約21%

    ① どんな企業か?

    日本ライフライン(7575)は1981年設立の医療機器専門商社兼メーカーだ。心臓血管領域を中心に、製品の輸入・製造・販売・技術サポートを一手に担う。

    主な事業は5カテゴリに分かれる。

    • リズムディバイス:ペースメーカー・ICD(植込み型除細動器)・CRT-D
    • EP/アブレーション:電気生理用カテーテル・アブレーションカテーテル(不整脈治療)
    • 心血管関連:人工血管・Frozen Elephant Trunk・ステントグラフト(大動脈疾患治療)
    • 脳血管関連:塞栓用コイル・血栓吸引カテーテル(成長新領域)
    • 消化器:胆管・大腸ステント・ラジオ波焼灼電極針

    Medtronic・Boston Scientific・Abbottなどグローバルメーカーの国内販売代理店を務めながら、自社開発品(人工血管・ステントグラフト等)も持つ二刀流の体制が強みだ。

    ② 独自の強みはあるか?

    • EP/アブレーション市場で国内トップクラスのポジション
    • 人工血管・ステントグラフトの自社製品ラインを保有(商社依存から脱却)
    • 40年超の心臓血管一本化による専門ブランドと病院・医師との信頼関係
    • 臨床工学技士・心臓専門医への高い技術サポート力
    • 自己資本比率84%・実質無借金の盤石な財務基盤

    ③ 事業の成長性はあるか?

    日本ライフラインの最大の成長エンジンはEP(電気生理学)・アブレーション市場だ。

    65歳以上の約3〜4%が罹患する心房細動は脳梗塞の主要原因で、カテーテルアブレーションによる根治治療の普及が急加速している。この市場は年率10%超で成長しており、同社のEP/アブレーション部門が恩恵を受けている。

    また脳血管関連・消化器領域への展開も進んでおり、循環器一本足打法から多角化への移行が進む。

    期 売上高 営業利益 純利益 1株配当
    FY2024(2024年3月期) 約548億円 約119億円 約90億円 —
    FY2025(2025年3月期) 約566億円 約123億円 約93億円 —
    FY2026(2026年3月期) 591億8,700万円 126億600万円 93億5,000万円 高配当(利回り5.16%)

    ※FY2024・2025は概算値。FY2026は確定値。

    ④ 良い経営者か?

    4-1 徳(誠実さ・一貫性):40年以上、心臓血管領域に特化した経営方針を一切ぶらさない。多角化ブームにも流されず、専門領域への深耕を続ける姿勢は信頼に値する。

    4-2 ビジョン:「心臓血管疾患で苦しむ患者を救う」という使命のもと、輸入販売から自社開発・製造へと事業モデルを進化させてきた。脳血管・消化器への展開も「循環器周辺の命を救う」という一貫したビジョン上にある。

    4-3 全員参加:臨床工学技士・営業・開発が連携する体制で、現場の医師・CE技士との深い関係を維持している。

    ⑤ 経営と創業のDNAは一致しているか?

    「心臓血管疾患に苦しむ患者さんに、より良い医療機器を届けたい」——この想いが、40年以上の専門特化経営の根底にある。

    1981年の創業以来、心臓血管一本化という戦略は変わっていない。輸入代理店としてスタートし、人工血管・ステントグラフトの自社開発・製造へと進化した軌跡は、創業DNA(患者への貢献)とビジネス戦略が一致していることを示す。

    ⑥ 業績は好調か?

    FY2026(2026年3月期)の売上高は591億8,700万円で前年比+4.55%成長。過去数年連続して増収増益基調を維持している。

    営業利益率は約21%と、医療機器商社としては高水準。純利益93億5,000万円で前年比+0.35%とほぼ横ばいだが、研究開発投資フェーズにある中での安定維持は評価できる。

    ⑦ 財務は健全か?

    指標 数値 判定
    自己資本比率 84.04% ✅ 非常に優秀
    ROE 14.52% ✅ 高水準
    ROA 11.66% ✅ 高水準
    配当利回り 5.16% ✅ 高配当
    PER 11.77倍 ✅ 割安水準
    PBR 1.71倍 ✅ 適正水準
    時価総額 約1,119億円 中型株

    実質無借金・自己資本比率84%という財務の盤石さは、医療機器専門企業として希少なレベルだ。

    ⑧ リスクと課題はあるか?

    • グローバルメーカーの直販化リスク(代理店ビジネスの構造的脆弱性)
    • 円安による輸入コスト増(主力製品の多くが輸入品)
    • 診療報酬改定による医療機器価格の引き下げ圧力
    • 国内市場集中(海外売上比率が極めて低い)
    • 売上成長率が+4〜5%と、高成長銘柄ではない

    ⑨ 業界に将来性はあるか?

    日本は世界最速の高齢化国家だ。心房細動・弁膜症・大動脈疾患・脳血管疾患の患者数は今後も確実に増加する。特にEP/アブレーション治療の普及は、同社の主力製品需要を持続的に押し上げる。

    また脳血管内治療の拡大(脳梗塞・脳動脈瘤の低侵襲治療)は新たな成長市場として機能しており、同社が展開を進める脳血管関連カテゴリと合致する。

    ⑩ 会社に将来性はあるか?→ 投資価値はあるか?

    評価軸 判定
    財務の健全性 ✅ 自己資本比率84%・実質無借金・ROE14.52%
    成長性 ⚠️ 売上+4〜5%成長は安定的だが高成長ではない
    経営者の質 ✅ 40年間のビジョン一貫性・専門特化の徹底
    創業DNAの継承 ✅ 患者への貢献を軸に製品ラインを拡張
    業界の将来性 ✅ 高齢化×不整脈・血管疾患増加で需要確実
    リスク/バリュエーション ⚠️ 輸入依存・直販化リスク・成長率の鈍化

    投資判断:条件付きYES

    高配当(利回り5.16%)・PER11.77倍と割安感があり、財務盤石な安定株として評価できる。大きなキャピタルゲインより、着実な配当と安定成長を求める投資家向きの銘柄だ。EP/アブレーション事業の成長加速が確認できれば、より強い買いシグナルとなる。


    関連記事|あわせて読みたい医療機器株分析


    📚 関連書籍・おすすめ商品

    ※当ブログはAmazonアソシエイト・プログラムの参加者です。商品購入時に紹介料をいただく場合があります。


    著者について
    臨床工学技士として急性期医療の現場を経験し、現在も医療業界に身を置きながら投資・資産形成を実践。医療職の視点で「現場のリアル」と「お金の守り方」を発信しています。
  • 【医療の最前線×投資】除細動器とモニタで命をつなぐ会社|日本光電工業(6849)を臨床工学技士として読み解く

    【医療の最前線×投資】除細動器とモニタで命をつなぐ会社|日本光電工業(6849)を臨床工学技士として読み解く

    ⚠️ 投資判断に関する注意事項:この記事は情報提供を目的としており、投資を推奨するものではありません。投資判断は自己責任でお願いします。最新情報は日本光電工業IRページをご確認ください。

    病棟の「音」は、日本光電が作っている

    臨床工学技士として病院に入って最初に覚えた音がある。

    生体情報モニタのアラーム音だ。

    SpO₂が下がると鳴る音、心拍数が基準を外れると鳴る音、電極が外れたときの音。ICUの夜勤明けに耳を澄ますと、今も脳のどこかでその音が再生される。

    日本光電工業の製品は、私が新人のころからそこにあった。生体情報モニタ「BSMシリーズ」、除細動器「TEC」、AED「カルジオライフ」。これらは、臨床工学技士が毎日手で触れ、点検し、管理する機器だ。

    10年以上臨床を経験して外資系医療機器メーカーに転職した今も、「投資家として日本光電を見る」とき、どうしても現場の記憶が先に来る。

    今日は、その現場の記憶と投資の目線を重ねて、日本光電工業(6849)を読み解いてみたい。


    なぜ今、日本光電なのか

    高齢化が作る「モニタリング需要」の増大

    日本の65歳以上人口は2025年に3,600万人を超えた。高齢化が進むほど、循環器疾患・脳血管疾患・呼吸器疾患の患者数は増える。これらの患者に共通して必要なのが、バイタルサインの継続監視——つまり生体情報モニタだ。

    病院のICUや一般病棟、さらに在宅医療・介護施設へのモニタリング拡大が進んでいる。日本光電が強みを持つのはこの「命を見守るインフラ」の領域だ。

    AEDの更新需要が本格化

    2004年に一般市民へのAED使用が解禁されてから20年以上が経過した。初期に普及したAEDは更新時期を迎えており、国内のAED更新需要が急増している。日本光電のカルジオライフシリーズは国内AED市場でトップシェアを持ち、この更新サイクルが安定収益の柱となっている。

    医療IoT・AIが次の成長ドライバー

    電子カルテとの連携、IoTによる患者データの自動記録、AI解析による異常予測——日本光電はこれらの開発に積極的に取り組んでいる。臨床工学技士として実感するのは、「機械をつなぐ」仕事がこれからさらに重要になるということだ。その中核に日本光電の製品がある。


    日本光電工業とは何者か——創業者の遺伝子

    項目 内容
    創業 1951年(荻野義夫 ほか)
    創業理念 「医療の進歩を電子技術で支える」
    本社 東京都新宿区
    代表取締役社長 荻野正明(2023年6月就任)
    従業員数 約6,800名(連結)
    海外拠点 50カ国以上

    日本光電工業は1951年、技術者の荻野義夫らによって創業された。戦後の日本で「電子技術を医療に活かす」という理念のもと、世界初の全交流式脳波計の開発などからスタートした。

    創業70年以上が経過した今も、この会社の製品開発の軸は変わっていない。「現場の医療者が使いやすいものを作る」という姿勢だ。私が病院で使っていた生体情報モニタのUIは、他社製品と比べて直感的だった。警告音の種類、ワンタッチで操作できる除細動器の設計。これは現場の声を長年積み重ねてきた結果だと思っている。


    臨床工学技士として、この会社の技術を読み解く

    生体情報モニタ——「命の翻訳機」の国内最大手

    生体情報モニタは、患者の体に起きていることを数値とグラフに変換する装置だ。心拍数、血圧、酸素飽和度、呼吸数、体温——これらを同時に、リアルタイムで、途切れることなく表示し続ける。

    臨床工学技士はこの機器の設定・管理・点検を担う。アラーム設定が適切でないと、重要なアラートが埋もれて命に関わる。「どのアラームが本物か」を見極める目が、現場では求められる。

    日本光電のBSMシリーズは国内病院に深く根づいている。一度導入されると、スタッフが操作に慣れているという理由だけで容易に他社製品に切り替えられない。これが強固な参入障壁になっている。

    除細動器・AED——臨床工学技士の独占業務

    除細動器の操作は、法律上、臨床工学技士と医師しかできない。心室細動が起きたとき、除細動器は命を救う最後の道具だ。この機器の点検・管理は臨床工学技士の中核業務であり、日常的に最も「手で触れる」機器の一つだ。

    日本光電のTECシリーズは現場での信頼が高い。価格が少し高くても「この機械なら任せられる」という確信がある。医療の世界では、この信頼こそが最も強い参入障壁になる。

    医療IoT——次の主戦場

    日本光電が注力しているのが、モニタのデータを電子カルテや院内ネットワークにリアルタイム連携するシステムだ。複数患者のバイタルを一カ所で集中管理できる「生体情報管理システム(BSMS)」により、看護師・臨床工学技士の負担を大きく削減できる可能性がある。

    AI解析による自動アラート分類も開発中だ。これが実用化されれば、「本物のアラート」と「誤報」を自動で区別し、医療者の判断を支援できる。現場目線では、これは革命的な変化になり得る。


    現在地——日本光電工業の基本情報

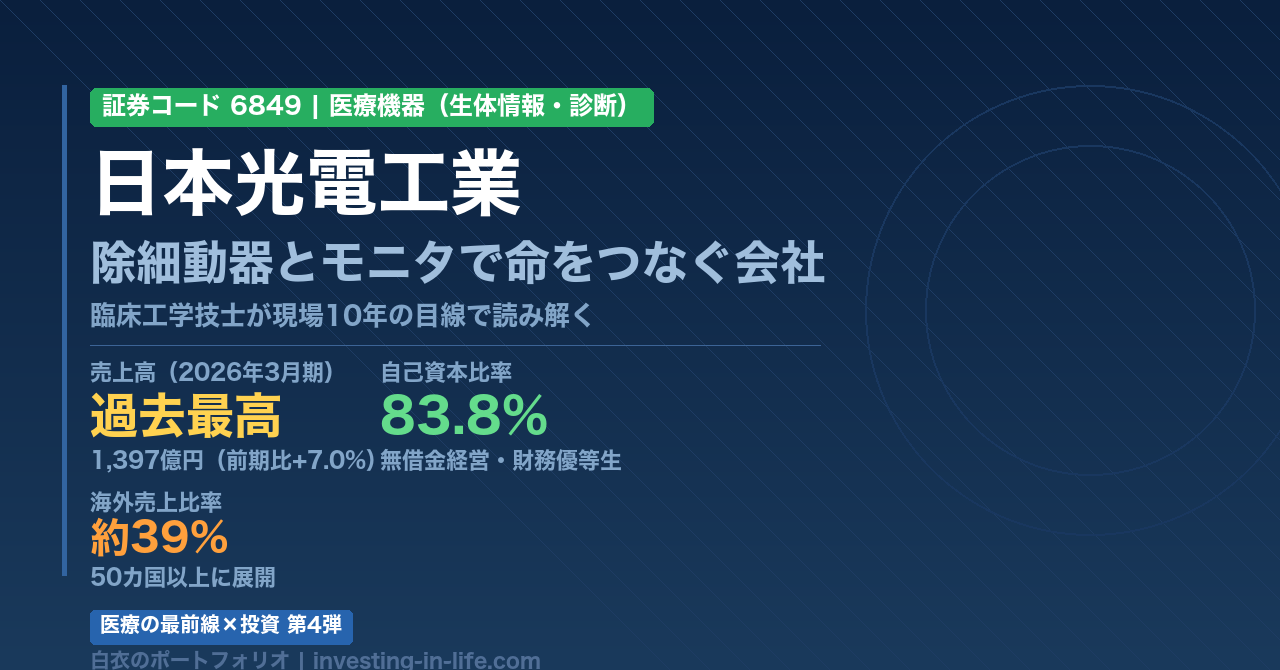
    証券コード 業種 海外売上比率 売上高(2026年3月期)
    6849(東証プライム) 医療機器(生体情報・診断) 約39% 1,397億円(過去最高)

    業績推移

    期 売上高 経常利益 自己資本比率
    2024年3月期 約1,305億円 約203億円 83%超
    2025年3月期 約1,350億円 約215億円 83%超
    2026年3月期 1,397億円(過去最高) 225億円(+10.7%) 83.8%
    2027年3月期(予) — 235億円(+4.2%) —

    自己資本比率83.8%は際立った財務健全性だ。無借金に近い体制で、毎年増益を重ねている。大きな一発を狙う成長株ではなく、堅実に積み上げるタイプの企業だ。


    リスクと課題

    • 競合他社の台頭:フィリップス・GE・ドレーゲルなど海外大手が国内市場に参入。価格競争が激化している
    • 診療報酬改定リスク:医療機器の保険点数が下がれば、病院の購買力に影響する
    • 為替リスク:海外売上比率39%のため、円高局面では収益が圧迫される
    • AI・DX対応の遅れリスク:医療IoT・AI競争で海外大手に先を越されるリスクがある
    • 時価総額規模:大型株のため短期的な株価上昇は限定的になる可能性がある

    臨床工学技士として思うこと

    日本光電の製品と10年以上向き合ってきた私が感じることがある。

    この会社の製品は「壊れない」。

    ICUで24時間365日稼働し続ける生体情報モニタが、一瞬でも止まることは許されない。日本光電のモニタは、私が経験した限り、運用中に突然停止したことがなかった。これは当たり前のようで、実はとても難しいことだ。

    医療機器の世界では「信頼性」が最も高い参入障壁になる。価格が少し高くても、実績のある機器を選ぶ。病院の調達担当者も、現場のCEも、「壊れない機械」の前では合理的な選択をする。

    投資家として見たとき、日本光電は「地味だが強い」会社だと思っている。爆発的な株価上昇は期待しにくい。でも、高齢化が続く日本において、生体情報モニタリングの需要が消えることはない。

    毎日ICUに立ち、アラーム音を聞き続けた10年間が教えてくれたことがある。「なくてはならないもの」は、静かに、でも確実に、価値を持ち続ける。


    関連記事|あわせて読みたい 医療の最前線×投資シリーズ


    📚 関連書籍・おすすめ商品

    ※本記事はAmazonアソシエイトプログラムに参加しています。商品リンクから購入すると著者に紹介料が入ります。


    著者について
    臨床工学技士として10年以上、ICU・カテーテル室・手術室で医療機器の最前線に立ってきました。現在は外資系医療機器メーカーに勤務しながら、医療×投資の視点で情報発信しています。